Покупка квартиры в новостройке у метро Волоколамская с ипотекой похожа на сложный проект. Здесь много участников: вы, продавец, банк, страховая компания, оценщик. У каждого свои интересы и свои сроки. Если готовиться заранее, процесс идёт спокойно. Если пустить всё на самотёк, можно потерять деньги и время. Разберём по шагам, что сделать до сделки, на что смотреть в договоре и как проверить сам дом и район своими глазами.
С чего начать подготовку к ипотеке
Начните с честного разговора с собой о деньгах. Посчитайте, сколько у вас есть на первый взнос и сколько вы готовы платить каждый месяц. Не берите в расчёт будущие повышения и премии. Считайте по сегодняшнему доходу. Банк тоже так сделает, только строже.
Дальше соберите базовый пакет для банка. Паспорт, подтверждение дохода, копия трудовой книжки или выписка о занятости, документы по уже имеющимся кредитам. Заранее проверьте кредитную историю. Если в ней есть ошибки, исправление займёт время, а продавец ждать не станет.
совет. Начните с одобрения кредита до выбора квартиры. Так вы будете знать свой бюджет и не влюбитесь в вариант, который банк не профинансирует.
Подумайте про созаёмщиков. Супруг или супруга почти всегда участвуют в сделке, даже если квартира оформляется на одного. Если родители помогают деньгами, обсудите заранее, как это оформить. Дарение и заём имеют разные последствия при разводе и наследовании. Решите это до сделки.
Как понять свой реальный бюджет
Многие считают бюджет как стоимость квартиры минус кредит. Это ошибка. В сделке есть сопутствующие расходы. Оценка квартиры, страхование, услуги нотариуса, регистрация, возможная комиссия за выдачу кредита. Добавьте сюда ремонт и мебель. Новостройка часто передаётся без отделки или с простой отделкой, и обставить её стоит заметно дороже, чем кажется.
Отдельная строка расходов при покупке на этапе строительства: проценты в период ожидания. Пока дом не сдан, вы платите банку, но жить в квартире не можете. Иногда застройщик компенсирует часть процентов, но условия у всех разные. Спросите об этом прямо.
Посчитайте запас на случай роста платежа. Если ставка плавающая или льготная программа заканчивается, платёж вырастет. Прикиньте, потянете ли вы его. Если ответ отрицательный, берите меньшую сумму или более длинный срок.
Новостройки рядом и другие из каталога
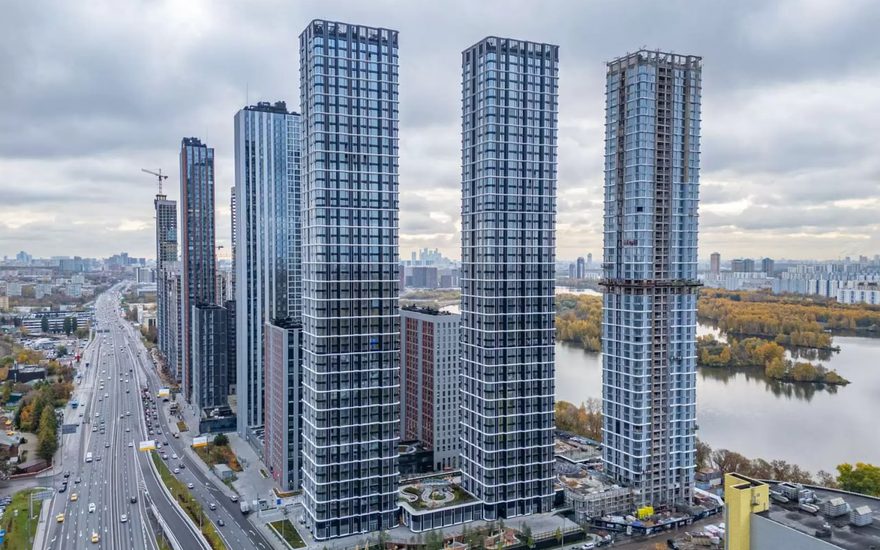 City Bayм. Волоколамская, Мякинино · Покровское-Стрешневоот 17.5 млн ₽
 Страна.Заречнаям. Озёрная, Говорово · Очаково-Матвеевскоеот 10.8 млн ₽
 ОМ Ботаническийм. Ботанический сад · Свибловоот 29.74 млн ₽
 RAKURSот 4.03 млн ₽
Как проверить застройщика и сам дом
Не полагайтесь на красивые слова продавца. Проверяйте то, что можно увидеть своими глазами и прочитать в открытых источниках. Сначала посмотрите, как застройщик сдавал прошлые дома. Найдите эти дома на карте, прогуляйтесь рядом. Оцените фасады, дворы, подъезды. Если прошлые проекты выглядят ухоженно, это хороший знак.
Проверьте разрешение на строительство и проектную документацию. Их можно запросить у продавца, и он обязан их показать. Смотрите, что именно разрешено строить: жилой дом, апартаменты, что-то ещё. У апартаментов другой статус, другие налоги и другая прописка. Это важно для ипотеки, потому что не каждый банк даёт кредит на апартаменты.
проверьте. Совпадает ли адрес и тип объекта в разрешении на строительство с тем, что вам продают. Расхождение это повод задать неудобные вопросы.
Поинтересуйтесь, как идёт стройка сейчас. Приезжайте на площадку в будний день. Если техника стоит и люди не работают, это тревожный сигнал. Поговорите с рабочими и с соседями из уже сданных домов той же компании. Люди на месте расскажут больше любого сайта.
Спросите про подключение к сетям. Водоснабжение, канализация, электричество, отопление. Уточните, есть ли договоры с поставщиками и оплачены ли подключения. Если дом уже сдан, проверьте, работает ли всё в квартире на осмотре.
Как проверить расположение и окружение
Вы покупаете стены и место. Поэтому проверяйте его самостоятельно. Начните с дороги от метро до дома. Пройдите этот путь пешком в разное время: утром, вечером, в выходной. Оцените, сколько это занимает и комфортно ли идти. Посмотрите, есть ли освещение, тротуары, переходы.
Дальше оцените шум. Встаньте у дома и послушайте. Рядом может быть магистраль, железная дорога, стройка. Шум слышен по-разному днём и ночью. Приезжайте вечером, откройте окно в интересующей квартире, если есть возможность. Или хотя бы постойте во дворе.
Проверьте инфраструктуру своими ногами. Есть ли рядом продукты, аптека, поликлиника, школа, детский сад. Не верьте списку на сайте, пройдите и посмотрите. Уточните, к какой школе относится дом, и как туда попадают дети. Позвоните в школу и в поликлинику, спросите про загрузку. Это законно и полезно.
Посмотрите, что будет вокруг через несколько лет. Пустые участки рядом могут стать новым жилым комплексом, торговым центром или чем-то ещё. Загляните в правила землепользования и застройки вашего района. Там видно, что разрешено строить на соседних участках. Если непонятно, задайте вопрос в местной администрации. Ответ на письменный запрос вы получите.
проверьте. Приезжайте на место в дождь. Станет видно, где стоят лужи, куда стекает вода, как устроены дворы и подходы.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Как выбрать банк и программу
Банк выбирают по условиям, которые вам подходят. Сравнивайте ставку, размер первого взноса, срок, требования к доходу и страхованию. Уделите внимание тому, как банк работает с новостройками. Некоторые банки аккредитовали конкретные дома, и это ускоряет сделку. Спросите в банке, работает ли он с выбранным домом.
Читайте договор кредита полностью. Особое внимание уделите условиям изменения ставки. Уточните, что будет, если вы не застрахуетесь. Часто ставка в таком случае растёт. Спросите про досрочное погашение: есть ли комиссии и ограничения. Уточните порядок выдачи денег: кто и когда их перечисляет продавцу.
Подайте заявки в несколько банков. Делайте это по очереди или с небольшим интервалом. Каждая заявка оставляет след в кредитной истории. Много одновременных заявок выглядит подозрительно для банков. Две или три заявки в спокойном режиме дают выбор без вреда для истории.
Если рассчитываете на льготную программу, изучите её условия заранее. Они могут требовать определённого статуса покупателя или типа жилья. Продавец не всегда разбирается в тонкостях. Уточняйте всё в банке.
Как проверить квартиру и документы на неё
Когда выбрали конкретную квартиру, проверьте её саму и сведения о ней. Закажите выписку из ЕГРН. Смотрите, кто собственник, есть ли обременения, аресты, залоги. Если продавец действует по доверенности, проверьте саму доверенность: что в ней написано и на что даёт право.
Сверьте площадь и планировку с тем, что вы видели на осмотре. Расхождения бывают из-за перепланировки. Любые изменения должны быть узаконены. Самовольная перепланировка это риск для банка. Такой кредит могут не одобрить или потребовать привести всё в порядок до сделки.
Осмотрите квартиру внимательно, даже если она без отделки. Проверьте окна, двери, стены, полы, вентиляцию. Включите воду и свет, если есть возможность. Проверьте, нет ли следов протечек. Фотографируйте всё, что вызывает вопросы. Эти снимки пригодятся при приёмке.
Уточните историю квартиры. Была ли она в собственности у нескольких владельцев, нет ли споров, не используется ли она как обеспечение по чужому кредиту. В выписке из ЕГРН видно многое, но не всё. Задавайте продавцу прямые вопросы и фиксируйте ответы в договоре.
совет. Привлеките юриста для проверки документов. Это небольшие деньги по сравнению с ценой квартиры, а спокойствия прибавляет много.
Как подготовиться к сделке и подписанию договора
Договор долевого участия и договор купли-продажи отличаются. Разберитесь, что именно вы подписываете. Попросите проект договора заранее и прочитайте его дома, без спешки. Отметьте непонятные пункты и задайте вопросы продавцу и своему юристу. Не подписывайте на встрече документы, которые видите впервые.
В договоре должны быть чётко описаны предмет, цена, сроки, порядок расчётов, ответственность сторон. Проверьте, как описана квартира: номер, площадь, расположение. Убедитесь, что условия совпадают с тем, что вы обсуждали. Важные договорённости фиксируйте в договоре.
Согласуйте порядок оплаты. При ипотеке деньги обычно перечисляет банк после регистрации. Уточните, какие документы нужны для этого и в какой срок они готовятся. Обсудите, что будет, если сделка сорвётся по вине одной из сторон. В договоре должна быть эта ситуация.
проверьте. Договор должны подписать все собственники и все созаёмщики. Отсутствие подписи кого-то из них делает сделку уязвимой.
Перед подписанием убедитесь, что у продавца нет долгов по коммунальным платежам и налогам. Запросите справки. Уточните, кто оплачивает долги за прошлые периоды. Это небольшая сумма, но она может стать неприятным сюрпризом после переезда.
Что известно о доме City Bay
Покровское-Стрешнево · м. Мякинино, Волоколамская
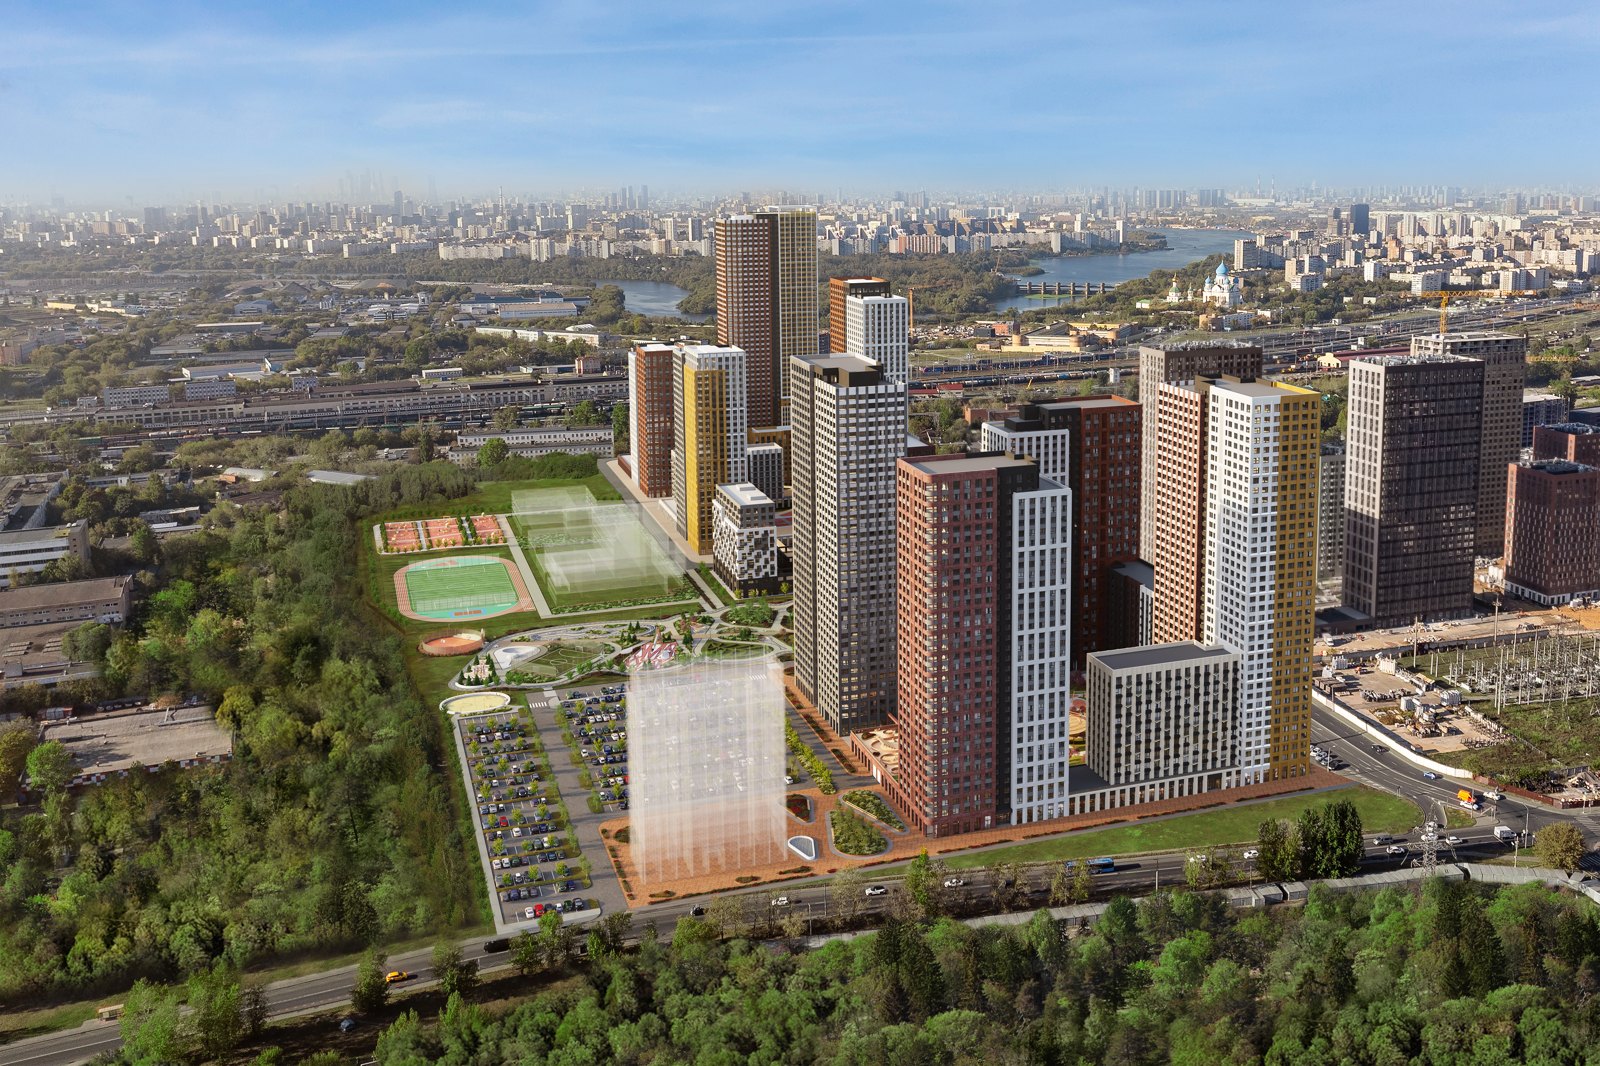
- Комплекс состоит из четырёх кварталов: Atlantic, Pacific, Indian и North.
- Школа на 815 мест возводится на участке 1,5 га на территории City Bay.
Как пройти сделку и приёмку квартиры
На сделке ведите себя спокойно и внимательно. Просмотрите все документы ещё раз. Не подписывайте пустые бланки и листы без текста. Сверяйте данные во всех бумагах: имя, паспорт, адрес, сумма. Опечатка в одной букве может затянуть регистрацию.
После регистрации получите выписку из ЕГРН на своё имя. Это подтверждение права собственности. Банк также получит свою копию. Сохраните все документы по сделке в одном месте. Они пригодятся для налогового вычета и для будущих вопросов.
Приёмка квартиры это отдельный этап. Не подписывайте акт, пока не осмотрели всё как следует. Возьмите с собой фонарик, рулетку, блокнот. Проверьте окна, двери, стены, полы, сантехнику, вентиляцию. Запишите все замечания и передайте их продавцу. Уточните сроки устранения недостатков и закрепите их письменно.
Если дом только строится, приёмка будет позже. Уточните заранее, как она проходит и кто её проводит. Спросите, можно ли привлечь независимого специалиста. Это разумная трата денег, особенно если квартира с отделкой.
Частые вопросы
Что делать, если банк не одобряет ипотеку на выбранную квартиру
Спросите в банке причину отказа. Часто дело в самом объекте: статус жилья, документы, перепланировка. Иногда причина в вашей кредитной нагрузке. Уточните, что можно исправить. Попробуйте другой банк, который работает с этим домом. Не соглашайтесь на сомнительные схемы вроде кредита под залог другого имущества, если не понимаете последствий.
Можно ли внести первый взнос материнским капиталом
Да, это возможно, но порядок зависит от банка и от статуса жилья. Уточните в банке, какие документы нужны и как проходит перечисление. Согласуйте это с продавцом заранее: не каждый готов ждать поступления средств. Закрепите договорённости в договоре.
Как проверить, не будет ли рядом стройки
Посмотрите правила землепользования и застройки района. Там видно, что разрешено на соседних участках. Задайте вопрос в местной администрации. Поговорите с соседями из уже сданных домов: они часто знают о планах больше продавцов.
Что делать, если продавец торопит со сделкой
Торопить могут по разным причинам, но ускорять сделку без проверки опасно. Скажите прямо, что вам нужно время на проверку документов и квартиры. Если продавец отказывается ждать, это повод насторожиться. Спокойный продавец обычно готов дать разумное время.
Нужен ли юрист при покупке новостройки в ипотеку
Юрист не обязателен по закону, но полезен. Он проверит договор, документы на квартиру и подскажет, на что обратить внимание. Особенно если вы покупаете впервые или продавец ведёт себя нестандартно. Стоимость услуг несопоставима с рисками ошибки.
Если вы хотите пройти весь путь без лишних сюрпризов, оставьте заявку на подбор квартиры на нашем портале. Мы поможем сравнить варианты, понять, что важно проверить в каждом, и подготовиться к сделке спокойно.