Вы присматриваете квартиру в новостройке рядом с крупной спортивной ареной. Деньги есть, но не все сразу. Или есть, но вы не хотите вынимать их из других дел. Тогда вам наверняка предложат рассрочку. Слово знакомое, а механика у него бывает очень разной. Разберёмся спокойно, без спешки, как устроена рассрочка и что проверить до подписания.
Чем рассрочка отличается от ипотеки
Ипотека это деньги банка. Банк платит за вас, вы возвращаете долг банку и платите проценты за пользование кредитом. Квартира до выплаты в залоге у банка. Банк проверяет вас, ваш доход, вашу кредитную историю.
Рассрочка это деньги продавца. Застройщик соглашается ждать часть суммы. Вы платите по графику прямо ему, без банка посередине. Залог обычно тоже оформляется, но в пользу продавца до полной оплаты.
Отсюда главное отличие для вас. Ипотеку вы выбираете по ставке и сроку. Рассрочку вы согласуете с продавцом как часть сделки. Условия тут гибче, но и внимания они требуют больше. График платежей, размер первого взноса, санкции за просрочку обсуждаются в переговорах. Что согласуете, то и будет действовать.
Из чего складывается рассрочка
Любая рассрочка держится на нескольких вещах. Разберите каждую по отдельности, прежде чем считать выгоду.
Первый взнос. Это сумма, которую вы вносите сразу. Чем она больше, тем спокойнее продавцу и тем мягче остальные условия. Размер обсуждается.
Срок. Период, за который вы закрываете остаток. Он бывает коротким и длинным. Короткий срок обычно дают без удорожания. Длинный почти всегда чем-то оплачен.
График. Платежи могут быть равными весь срок. Могут быть редкими крупными взносами. Могут привязываться к этапам стройки. График определяет вашу реальную нагрузку. Ровные небольшие платежи удобнее для семейного бюджета. Редкие крупные взносы требуют, чтобы деньги были готовы к нужной дате.
Удорожание. За ожидание продавец часто закладывает надбавку к цене. Она может быть скрыта в цене квартиры или прописана отдельной строкой. Сравнивайте цену за наличные и цену в рассрочку. Разница и есть ваша плата за отсрочку.
Обеспечение. До полной оплаты квартира обычно в залоге у продавца. Это нормально. Проверьте, как залог снимается после последнего платежа и в какой срок.
Новостройки рядом
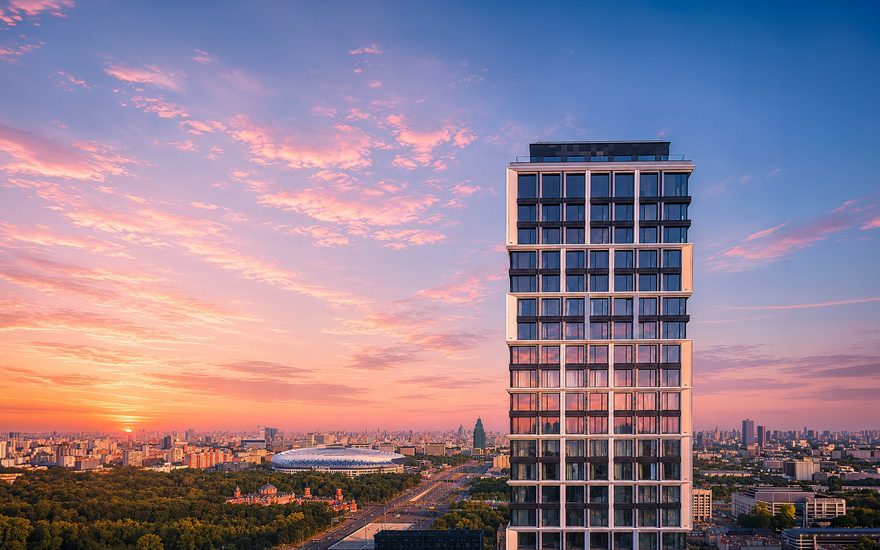
- Petrovsky Park Tower (Prime Park)метро Динамо, ЦСКА
- Prime ParkХорошёвский · метро Динамо, ЦСКА
- STONE Ходынка 1Хорошёвский · метро ЦСКА
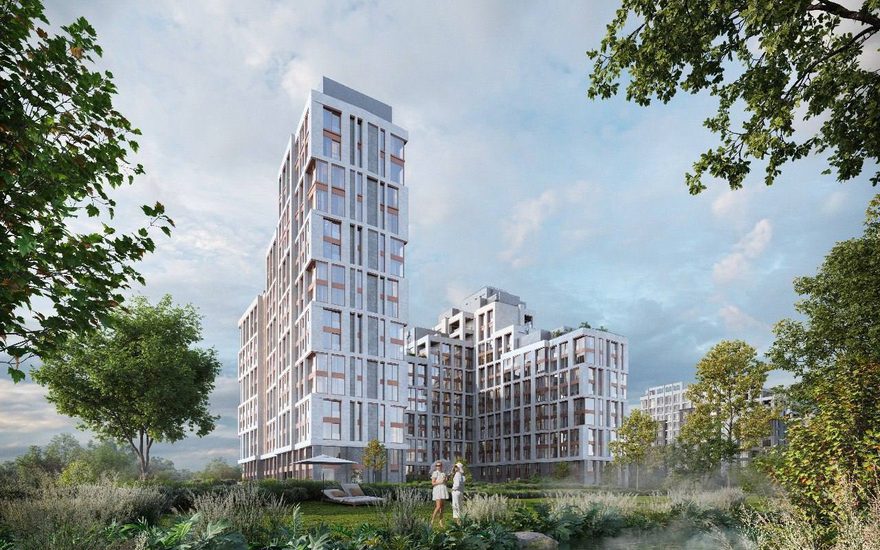
- РекаРаменки · метро Хорошёвская, ЦСКА
Откуда берётся удорожание и как его увидеть
Продавец ждёт ваши деньги и несёт издержки. Деньги сегодня стоят дороже, чем деньги через год. Поэтому рассрочка редко бывает бесплатной на длинном сроке. Вопрос в том, как плата спрятана.
Способ первый. Надбавка внутри цены. Вам называют одну цену и для наличных, и для рассрочки, но в рассрочку она выше. Спросите прямо: сколько стоит квартира при полной оплате сразу и сколько при оплате по графику. Пусть назовут обе суммы.
Способ второй. Отдельная плата за пользование. Цена квартиры одна, но к ней добавляется фиксированная сумма или регулярный платёж. Смотрите итоговую сумму всех платежей.
Способ третий. Скрытая плата через короткий бесплатный период. Первые месяцы без надбавки, дальше ставка растёт. Считайте всю переплату до конца срока.
Простое правило. Сложите все платежи по графику и сравните с ценой за наличные. Разница это ваша цена отсрочки. Поделите её на срок и поймите, сколько вы платите за каждый месяц ожидания. Если цифра вас не смущает, схема рабочая.
Как проверить застройщика и сам дом
Рассрочка крепко привязывает вас к продавцу на весь срок. Значит, надёжность продавца важна вдвойне. Проверяйте сами, спокойно и по открытым источникам.
Начните с истории продавца. Сколько домов он уже сдал. Сдавал ли с задержкой. Ищите отзывы дольщиков прошлых проектов, читайте форумы, смотрите, как люди описывают приёмку квартир.
Посмотрите разрешение на строительство. Убедитесь, что объект в нём есть и срок действия не истёк. Спросите, на каком этапе стройка сейчас. Попросите показать её. Хороший признак, когда вам не боятся показать площадку.
Проверьте, как оформлены права на землю и кто ведёт стройку. Вас интересует, что продавец вправе продавать квартиры в этом доме. Открытые сведения о юрлице продавца тоже полезны. Смотрите, давно ли оно работает и нет ли вокруг него тревожных сигналов.
И главное. Договор долевого участия регистрируется в ЕГРН. После регистрации вы увидите запись о своём праве в выписке. Проверьте это сами через МФЦ или онлайн. Рассрочка не отменяет защиту дольщика, но и не заменяет вашу внимательность.
Как самому проверить метро и дорогу до него
Вы покупаете квартиру рядом с крупной спортивной ареной. Слово рядом звучит красиво, но расстояние бывает разным. Пройдите этот путь сами и засеките время.
Приезжайте к дому в будний день утром и вечером. Пройдите путь до станции в час пик и обратно. Засеките время сами. Оцените, сколько людей идёт с вами. Комфортно ли вам так ходить каждый день.
Проверьте маршрут в разную погоду. Зимой и в дождь дорога выглядит иначе. Есть ли освещение, тротуары, переходы. Не придётся ли идти вдоль шоссе.
Посмотрите, как дойти до станции с другой стороны дома. Иногда есть короткий путь через дворы, который не видно на карте. Пройдите и его.
Оцените транспорт рядом. Автобусы, остановки, развязки. Подумайте, как вы поедете на машине в часы пик. Выезд из района утром может съесть больше времени, чем кажется.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Что посмотреть во дворе и вокруг дома
Планировка квартиры важна, но жить вы будете во дворе. Уделите ему отдельный день.
Приезжайте без записи, как обычный прохожий. Посмотрите, что уже построено и как выглядит территория. Где входы, где парковка, где площадки. Хватает ли места машинам. Куда ставить велосипед и коляску.
Проверьте, как устроен вход в подъезд. Есть ли место для консьержа, для почты, для колясок. Пройдите по этажам, если доступ открыт. Посмотрите на лифты и лестницы.
Осмотрите окрестности пешком. Что за дома стоят рядом. Есть ли рядом стройка, которая может начаться позже. Посмотрите на карту города сами: что планируют строить в округе. Открытые планы развития территории помогут понять, что появится рядом через несколько лет.
Прогуляйтесь вечером. Оцените шум, свет, людей. То, что днём кажется уютным, вечером может выглядеть иначе.
Какие вопросы задать менеджеру по продажам
Приходите на встречу с заранее подготовленными вопросами. Записывайте ответы. Уточняйте детали, если что-то осталось непонятным.
Спросите, какова цена квартиры при полной оплате сразу. Спросите, какова итоговая сумма всех платежей в рассрочку. Попросите показать график на бумаге и оставить его вам.
Спросите, что будет при просрочке платежа. Какие санкции. Можно ли перенести платёж и на каких условиях.
Спросите, можно ли досрочно закрыть рассрочку без штрафа. Многие продавцы это разрешают, но условия различаются.
Спросите, что происходит с залогом после последнего платежа. В какой срок его снимают и кто этим занимается.
Спросите, можно ли совместить рассрочку с другими способами оплаты. Например, часть закрыть своими деньгами позже, часть материнским капиталом. Ответы помогут понять гибкость схемы.
Спросите, какие ещё расходы вас ждут. Коммунальные платежи, отделка, кладовка, машиноместо. Пусть назовут всё, что придётся оплатить помимо цены квартиры.
Как закрепить условия в договоре
Слова менеджера забудутся. Договор останется. Всё существенное переносите в текст.
График платежей должен быть приложением к договору. С конкретными датами и суммами. Без формулировок вроде по согласованию сторон.
Итоговая сумма к оплате должна быть видна в договоре. Если есть удорожание, пусть оно будет прописано отдельно. Вы должны понимать, за что платите.
Условия досрочного закрытия рассрочки пропишите прямо. Без штрафов или с понятным размером штрафа.
Санкции за просрочку тоже должны быть в тексте. Плохо, когда о них говорят только на словах.
Порядок снятия залога после полной оплаты закрепите в договоре. Срок и ответственный за действия.
Покажите договор юристу до подписания. Это разумная трата. Это спокойствие на весь срок рассрочки. Особенно внимательно смотрите пункты о цене, графике и санкциях.
Проверьте договор на регистрацию в ЕГРН. После подписания и регистрации получите выписку и убедитесь, что запись о вашем праве есть. Так вы защищены от неприятных сюрпризов.
Какие риски бывают у рассрочки и как их закрыть
Рассрочка удобна, но у неё есть слабые места. О них лучше знать заранее.
Риск первый. Просрочка. Если вы задержите платёж, продавец может начислить неустойку или расторгнуть договор. Решение: держите резерв на несколько платежей вперёд. Не рассчитывайте на деньги, которые ещё не получили.
Риск второй. Рост цены. Иногда договор допускает пересмотр цены при изменении обстоятельств. Читайте такие пункты внимательно. Фиксируйте цену в договоре, если это возможно.
Риск третий. Задержка стройки. Дом могут сдать позже. Ваш график платежей при этом никто не сдвинет. Решение: выбирайте продавца с хорошей историей сдач и держите запас по деньгам.
Риск четвёртый. Сложности с залогом. Если продавец не снимет залог вовремя, вы не сможете свободно распорядиться квартирой. Пропишите порядок снятия и контролируйте его сами.
Риск пятый. Ошибки в документах. Опечатки в сумме или дате платежа случаются. Перечитайте договор перед подписанием. Сверьте все суммы с графиком.
Как рассчитать, посильна ли рассрочка именно вам
Считайте на своём бюджете. Возьмите доход семьи за последние месяцы. Вычтите обязательные расходы: жильё, еду, транспорт, кредиты, помощь близким. Остаток это то, из чего вы будете платить.
Сравните остаток с самым крупным платежом по графику. Ориентируйтесь на самую крупную сумму. Именно она может стать проблемой.
Подумайте о будущем. Что будет, если доход упадёт? Что будет, если в семье появится новая статья расходов? Оставьте запас на несколько месяцев вперёд.
Посчитайте полную переплату. Сложите все платежи и сравните с ценой за наличные. Поймите, сколько вы платите за отсрочку. Если сумма разумная, схема имеет смысл.
Сравните рассрочку с альтернативами. У вас могут быть другие источники денег. Подумайте, что выгоднее именно вам. Иногда продать что-то ненужное или переждать выгоднее, чем платить за отсрочку.
Частые вопросы
Сколько времени дают на рассрочку и от чего это зависит
Срок обсуждается. Он зависит от размера первого взноса, от вашей готовности платить и от того, на каком этапе стройка. Чем больше первый взнос, тем длиннее срок вам, скорее всего, согласуют. Точный срок закрепите в графике платежей как приложении к договору.
Нужен ли первоначальный взнос и каким он бывает
Почти всегда нужен. Продавец должен видеть, что вы вкладываетесь в сделку сами. Размер обсуждается и бывает разным. Чем больше взнос, тем мягче условия по сроку и удорожанию. Конкретную сумму согласуйте до подписания и пропишите в договоре.
Что будет, если я задержу платёж по рассрочке
Задержка это нарушение графика. Продавец может начислить неустойку, а при долгой задержке расторгнуть договор. Размер неустойки и порядок действий должны быть прописаны в договоре. Заранее держите резерв, чтобы не попадать в такую ситуацию.
Можно ли закрыть рассрочку досрочно
Обычно можно, но условия различаются. Где-то досрочное закрытие бесплатное, где-то берут штраф. Спросите об этом заранее и закрепите правило в договоре. Досрочное закрытие снимает залог и освобождает вас от дальнейших платежей.
Чем рассрочка от застройщика хуже ипотеки
Ипотека защищает вас законом о дольщиках и даёт понятную ставку на весь срок. Рассрочка гибче, но условия целиком зависят от договора с продавцом. В рассрочке больше свободы и больше внимания к тексту договора. Выбирайте то, что вам по силам и по характеру.
Хотите разобраться в рассрочке на конкретной квартире без ошибок? Оставьте заявку на подбор квартиры на нашем портале. Мы поможем сравнить варианты, разобрать условия и подготовиться к встрече с продавцом.