Семейная ипотека заметно снижает платёж за квартиру в новостройке, поэтому её выбирает большинство семей с детьми. Цена ошибки на этом пути высокая: лишняя страховка, устное обещание менеджера, пропущенный визит на стройку оборачиваются потерянными деньгами и временем. В статье разберём весь путь от первой заявки до приёмки ключей. Отдельное внимание уделим тому, как проверить район Чертаново Центральное самостоятельно, своими глазами и без доверия красивым картинкам. Советы универсальны и пригодятся в любом округе Москвы.
Что такое семейная ипотека и кому она подходит
Схема простая. Семья с детьми берёт кредит на жильё в новостройке. Государство компенсирует банку часть ставки, поэтому заёмщик платит меньше, чем по обычному кредиту. Разница набегает каждый месяц и за весь срок превращается в очень серьёзную сумму.
Право на льготу привязано к детям. Программа учитывает возраст ребёнка, иногда состав семьи и гражданство. Условия время от времени обновляют, поэтому перед поиском квартиры сверьте свою ситуацию со свежими правилами: посмотрите официальные разъяснения и задайте вопрос менеджеру банка.
Вторая особенность касается объекта. Льгота распространяется на новостройки, вторичный рынок в программу почти не входит. Покупка готовой квартиры у частника пойдёт по обычной ставке, и выгода исчезнет.
Третий инструмент работает в связке: материнский капитал. Сертификат закрывает часть первого взноса или гасит тело кредита. Подключайте его сразу, чтобы платёж стал меньше уже с первого платежа.
И ещё нюанс: льготная ставка действует весь срок кредита при соблюдении условий программы. Разовые скидки заканчиваются через месяц, а сниженный платёж остаётся с вами на годы.
Проверьте себя до заявки
Начните с собственной кредитной истории. Запросите её и прочитайте целиком: закрыты ли старые кредиты, нет ли просрочек, не висит ли долг там, где вы когда-то выступали поручителем. Мелкий неоплаченный штраф или забытая подписка способны испортить одобрение.
Затем посчитайте платёж заранее. Выпишите семейный доход, вычтите обязательные расходы и сумму на жизнь. Остаток сравните с примерным платежом по кредиту. Платёж должен выдерживать потерю части дохода: болезнь, простой на работе, ремонт машины. Если запаса нет, уменьшайте бюджет или увеличивайте первый взнос.
Подтверждение дохода тоже готовьте заранее. Спросите в банке, какие подтверждения дохода он принимает и как относится к дополнительным источникам заработка. Если доход приходит из нескольких мест, поднимите эту тему до подачи заявки, чтобы к моменту подписания у банка не оставалось вопросов.
Параллельно соберите семейные бумаги: подтверждения о детях и сертификат на материнский капитал. Порядок в них ускоряет каждую поездку в банк.
проверьте. Закройте штрафы и мелкие долги до подачи заявки и сохраните подтверждения оплаты. Чистая история повышает шансы на одобрение без лишних вопросов.
Новостройки рядом
- ПаркСайдЧертаново Центральное · метро Нагатинская, Коломенская
- Красноармейская, 11Аэропорт · метро Аэропорт, Петровский парк
- Василисы Кожиной, 25/1Филёвский Парк · метро Филевский парк
- Дом на СиреневойЩёлково
Как сравнивать банковские предложения
Ставки по семейной ипотеке у банков близкие, поэтому настоящая разница прячется в деталях договора. Сравнивайте системно.
Подайте заявки в два или три банка за короткий срок и получите предварительные одобрения. Несколько запросов за пару дней почти не влияют на кредитную историю.
У каждого банка спросите:
- размер первого взноса и чем его можно закрыть: накоплениями, материнским капиталом, субсидией;
- полный список страховок и цену каждой на весь срок, а также что произойдёт со ставкой при отказе от полиса;
- комиссии и платные опции: обслуживание, ускоренные решения, подписки;
- порядок досрочного погашения и пересчёт платежа после взноса материнского капитала;
- принимает ли банк тот дом и того застройщика, которых вы присмотрели.
Уточните, как банк оценивает новостройки: у одних список принимаемых домов шире, у других уже, и это влияет на выбор ещё до заявки.
Попросите показать расчёт на весь срок целиком, со страховками и комиссиями. На таком расчёте разница между предложениями видна сразу. Ответы сохраняйте письменно: переписка и распечатки пригодятся при любом споре.
Что проверить в застройщике и в доме
Надёжность дома проверяют вопросами и поездками.
Спросите у продавца:
- строится ли дом на проектном финансировании с расчётами через счёт эскроу; при такой схеме деньги покупателей лежат в банке отдельно и уходят застройщику после ввода дома. Если стройка остановится, средства вернут;
- какие проекты компания уже сдала и где они находятся; выберите пару адресов и съездите посмотреть вживую;
- когда дом планируют ввести и передать ключи и что предусмотрено при задержке сроков;
- кто будет обслуживать дом после заселения и как выбирают управляющую организацию.
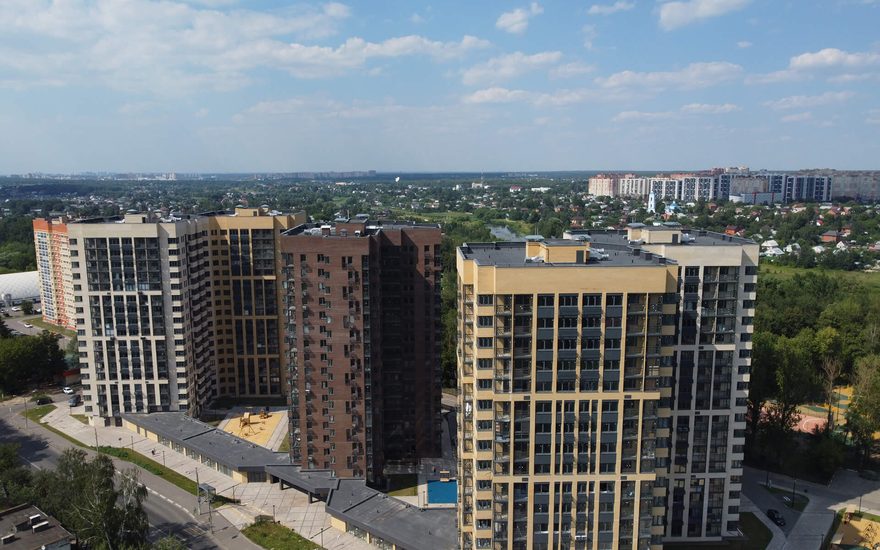
Ход стройки оценивайте своими глазами. На живой площадке работают краны, подъезжает техника, растут этажи. Приезжайте без звонка в будний день и обойдите забор по кругу. Через пару недель приедьте снова и сравните картину: этажи подросли, значит, темп нормальный. Пустой котлован без техники требует вопросов и осторожности.
проверьте. Снимайте стройку с одной и той же точки в каждый визит. Сравнение фотографий наглядно показывает реальный темп работ.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Осмотр района своими глазами
Район проверяют ногами. Приезжайте минимум дважды: в будний день утром и вечером после работы, затем в выходной. В разное время место звучит по-разному: меняется шум, поток машин, люди на улицах, освещение.
Пройдите будущий маршрут с часами в руках: до работы, до станции метро, МЦК или остановки, если вы ездите на общественном транспорте. Замерьте реальное время в час пик. Карты рисуют оптимистичные маршруты, жизнь вносит поправки. Если водите машину, проедьте основные дороги утром и вечером и запишите время.
Найдите на карте ближайшие школу, детский сад, поликлинику, магазин, аптеку, парк и дойдите до каждого пешком. Оцените тротуары, переходы, освещение, состояние дворов. Посмотрите, что окружает участок будущего дома: соседние стройки, дороги, пустыри, производства.
Поговорите с местными жителями во дворе или у магазина. Спросите про воду, отопление, парковку, вывоз мусора, шум по ночам. Жители рассказывают то, что проявляется уже после переезда и чего не видно с улицы.
Договор: что закрепить до подписания
С новостройкой подписывают договор участия в долевом строительстве, коротко ДДУ. Читайте его целиком, включая мелкий шрифт, и добивайтесь ясности по каждому пункту.
Проверьте в договоре:
- точное описание квартиры: корпус, этаж, площадь, планировка;
- срок передачи ключей и срок ввода дома;
- полный перечень работ по отделке вплоть до дверей и радиаторов; если квартира сдаётся без отделки, это прописано прямо;
- неустойку за просрочку и порядок её получения;
- условия расторжения и возврата денег;
- порядок приёмки и фиксации недостатков.
Каждое устное обещание менеджера превращайте в пункт договора. Слово без строки в договоре юридически не существует. Если слышите, что дополнительные пункты пишут редко, настаивайте на своём или несите договор юристу.
Если в сделке участвует материнский капитал, после погашения кредита детям выделяют доли. Уточните у юриста, как оформить выделение долей без ошибок, и запланируйте этот шаг сразу.
После подписания договор регистрируют в ЕГРН. Дождитесь подтверждения и храните его вместе с договором и платёжными документами.
совет. Покажите ДДУ независимому юристу до подписания. Разовая консультация обходится дешевле, чем исправление ошибок после сделки.
Считайте полную стоимость покупки
Цена в договоре только начало списка. Сложите всё заранее:
- первый взнос, включая часть, закрытую материнским капиталом;
- страховки на все годы кредита;
- ремонт, если квартира передаётся без отделки: материалы, бригада, техника, мебель; эта статья легко сопоставима с заметной долей цены самой квартиры;
- платежи за содержание дома и коммунальные услуги; порядок суммы узнайте у жителей соседних домов;
- запас на несколько ежемесячных платежей на случай потери дохода.
Плюс мелочи: переезд, светильники, шторы, техника для кухни. По отдельности суммы крошечные, вместе они дают ощутимую статью расходов.
Сравнивайте дома по полной стоимости владения. Одна цифра из договора вводит в заблуждение и маскирует будущие траты.
Типичные ошибки и как их избежать
Зациклиться на ставке. Низкая ставка радует, но страховки, комиссии и платные опции съедают выгоду. Смотрите на полную переплату за весь срок.
Пропустить проверку льготы. Правила программы обновляют, и семьи узнают об изменениях в самый неподходящий момент. Проверяйте условия на старте и повторно перед подписанием.
Передать деньги до договора. Любой платёж до сделки оформляйте официально, по договору, на счёт компании. Деньги на руки менеджеру не передавайте ни при каких обстоятельствах.
Поверить картинкам. Планировка на экране всегда аккуратнее реальных стен. Поездка на площадку и осмотр квартир в сданных корпусах с рулеткой расставляют всё по местам.
Взять максимум кредита. Платёж должен выдерживать потерю части дохода. Берите сумму с запасом прочности.
Отдать решение менеджеру. Помощник банка ускоряет оформление, но проверку дома и договора он не заменит. Решения принимайте сами, спорные места отдавайте юристу.
Спешить в последний момент. Сделки на бегу порождают ошибки в договоре и пропущенные проверки. Начинайте заранее и держите спокойный темп.
Пошаговый план покупателя
Соберём путь в короткий список:
- проверьте право на льготу и соберите семейные подтверждения;
- закройте мелкие долги и запросите кредитную историю;
- посчитайте комфортный платёж и предел бюджета;
- получите одобрения в двух или трёх банках и сравните полные расчёты;
- оставьте в списке дома на эскроу, остальные уберите;
- съездите на площадку и в округ дважды в разное время;
- осмотрите планировки вживую и квартиры в сданных корпусах;
- прочитайте ДДУ целиком и закрепите каждое обещание пунктом;
- зарегистрируйте договор и дождитесь подтверждения из ЕГРН;
- примите квартиру с внимательным осмотром и зафиксируйте недостатки в акте.
Двигайтесь по списку сверху вниз. Каждый шаг снимает часть рисков, и к сделке вы приходите подготовленным.
Частые вопросы
Кому дают семейную ипотеку?
Семьям с детьми. Программа учитывает возраст ребёнка, иногда состав семьи и гражданство детей. Правила периодически обновляют, поэтому сверьте свою ситуацию со свежими условиями у менеджера банка или в официальных источниках. Если сомневаетесь в трактовке, задайте вопрос письменно и сохраните ответ.
Можно ли закрыть первый взнос материнским капиталом?
Да. Сертификат направляют в первый взнос или на погашение тела кредита. Уточните в банке порядок подачи заявления и срок перевода денег, потому что перевод занимает время. Некоторые банки просят добавить собственные накопления сверх капитала, спросите об этом заранее и посчитайте бюджет с учётом требования.
Что делать, если банк отказал?
Разберите причину. Чаще всего дело в кредитной истории, незакрытых долгах или подтверждённом доходе. Запросите историю, поправьте ошибки, снизьте запрашиваемую сумму или добавьте созаёмщика из семьи. После этого подайте заявку в другой банк: требования к заёмщикам везде различаются, и отказ в одном месте ничего не говорит о решении в другом.
Чем семейная ипотека отличается от обычной?
Главное отличие в цене кредита: государство субсидирует часть ставки, и ежемесячный платёж получается заметно ниже. Требования к подтверждению дохода, проверки объекта и порядок сделки при этом сохраняются. Относитесь к покупке так же серьёзно, как и при обычном кредите: льготная ставка не отменяет осторожности.
Как понять, что стройка не остановилась?
Посмотрите площадку своими глазами: работают ли краны, подъезжает ли техника, растут ли этажи. Сфотографируйте дом с одной точки и повторите визит через пару недель. Дополнительно спросите менеджера о ходе работ и съездите к уже сданным домам компании: их состояние многое говорит о привычках застройщика.
Поездки, звонки, сравнения и расчёты забирают время и силы. Оставьте заявку на нашем портале, и мы поможем собрать варианты под семейную ипотеку в Чертаново Центральное, проверить дома и спокойно пройти каждый шаг до передачи ключей.