Материнский капитал заметно упрощает выход на сделку: семейная выплата закрывает часть цены или первоначальный взнос по ипотеке. Но у такой покупки есть своя логика. Деньги перечисляет государственный фонд, и происходит это позже, чем подписание договора. В сделке обязательно присутствуют интересы детей. Если не учесть эти моменты заранее, легко получить отказ фонда или неустойку от застройщика. Ниже разобран весь путь по шагам: от получения сертификата до выделения долей. Отдельно показано, как самим проверить район у метро Авиамоторная, застройщика и договор, чтобы решение опиралось на факты, собранные своими глазами.
Что такое материнский капитал и кому он положен
Материнский капитал еще называют семейной выплатой. Государство выдает ее семьям, где родился или был усыновлен ребенок. Право подтверждает именной сертификат: его оформляют на маму или на отца, если родитель в семье один. Наличными деньги не выдают. Фонд переводит их по конкретной цели, заявленной в распоряжении. Улучшение жилищных условий считается главным направлением программы, и покупка квартиры в новостройке под него подходит полностью.
Размер выплаты регулярно индексируют, поэтому точную сумму смотрите в актуальных правилах программы или уточните в фонде. Условия о том, на какого ребенка положена выплата, несколько раз менялись, поэтому отправную точку тоже сверяйте со свежими правилами. Такую выплату по программе семья получает один раз. Если часть денег уже потрачена, например на образование старшего, остатком распоряжаются по тем же правилам.
Именной характер защищает выплату: ею распоряжается владелец сертификата, и передать это право постороннему нельзя. Сертификат срока действия не имеет. Затягивать все же невыгодно: цены на жилье обычно растут быстрее, чем индексация выплаты.
Куда направить выплату при покупке новостройки
Рабочих варианта три.
Первый: первоначальный взнос по ипотеке. Выплата закрывает часть взноса или весь целиком, недостающее добавляет банк. Часто такой шаг совмещают с семейной ипотечной программой, где ставка ниже обычной, и переплата по кредиту сокращается заметно. Если собственных денег на взнос мало, комбинация выплаты и семейной программы часто закрывает вопрос целиком.
Второй: погашение действующей ипотеки. Деньги уходят в тело кредита и на проценты, ежемесячный платеж уменьшается, и семья перестает переплачивать лишнее.
Третий: прямая оплата части цены по договору долевого участия. Здесь есть условие по возрасту ребенка. Направить выплату напрямую застройщику разрешают, когда ребенок дорастет до установленного законом возраста. До этого момента выплата работает в связке с ипотекой: можно взять новый кредит или закрыть старый.
Отдельный плюс новостройки: деньги покупателя лежат на счетах эскроу в банке и уходят застройщику только после передачи дома. Под такой защитой и выплата фонда, и кредитные средства, поэтому даже долгая стройка не превращается в потерю денег.
Некоторые регионы добавляют собственные выплаты семьям с детьми. Спросите в местной администрации, действует ли такая поддержка там, где вы покупаете жилье, и как она совмещается с федеральной.
проверьте. Спросите банк заранее, принимает ли он выплату в счет взноса и как именно засчитывает: сразу при сделке или после перечисления фондом. Условия банков заметно различаются.
Новостройки из каталога
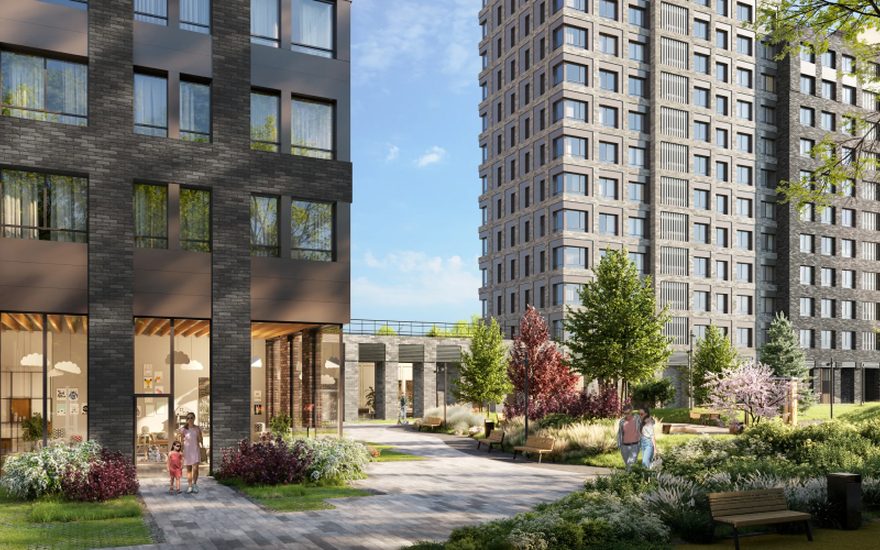
- Level Павелецкая Ситиметро Павелецкая
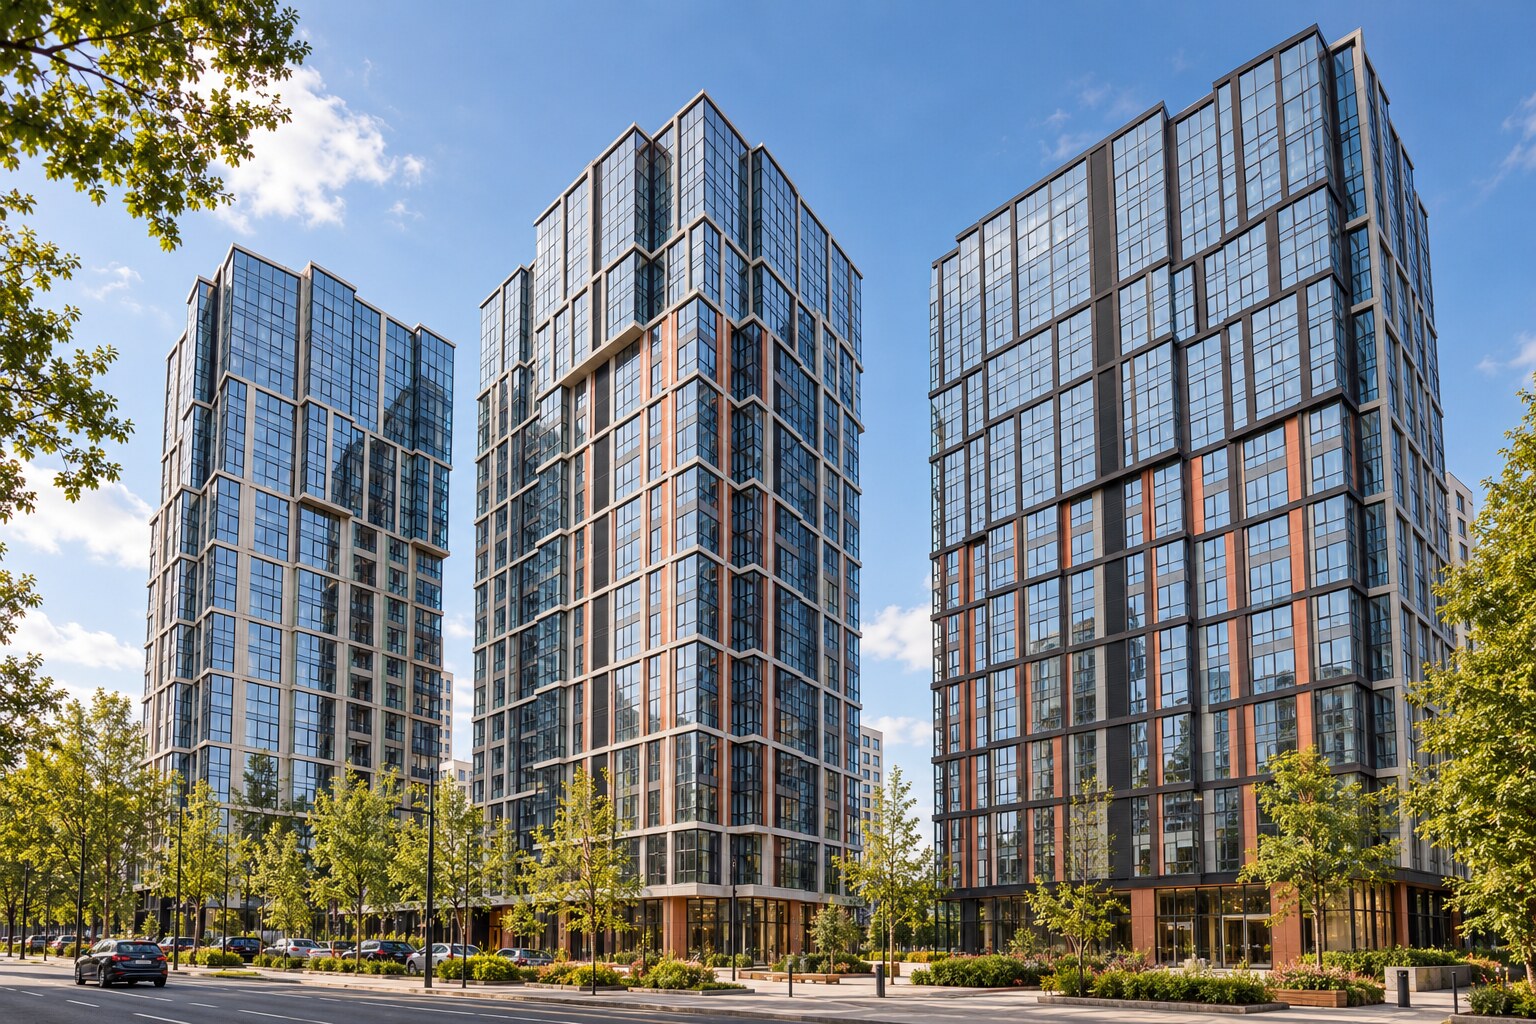
- ВЭРИ на Миклухо-МаклаяОбручевский · метро Университет дружбы народов
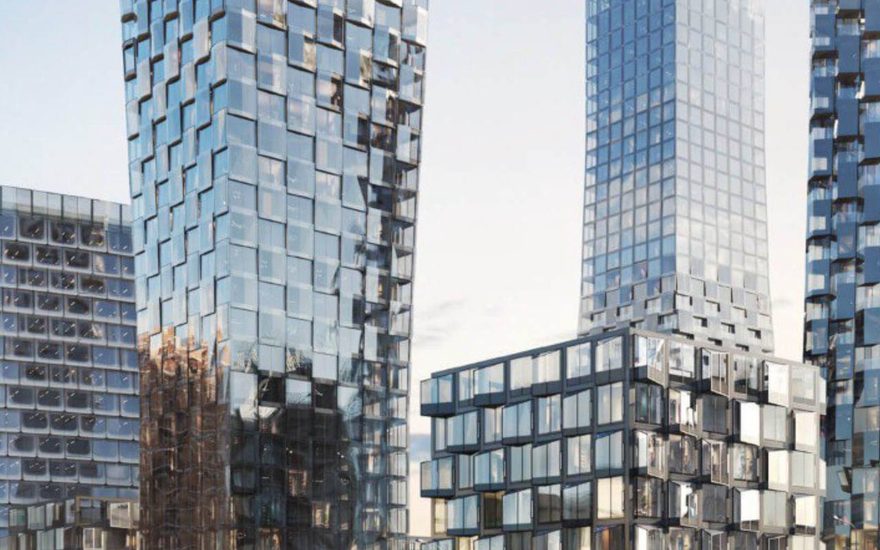
- С5/Серегина 5Аэропорт · метро Динамо, Аэропорт
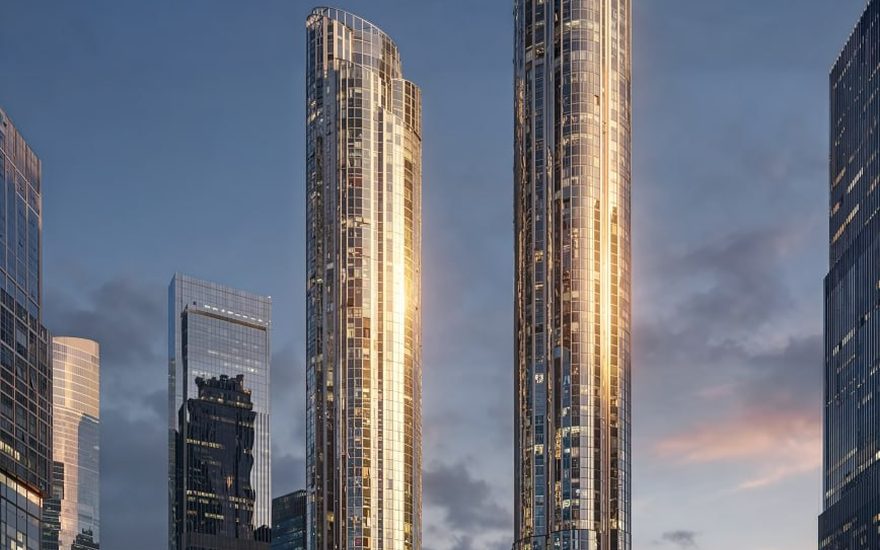
- АУРУС Резиденцииметро Деловой центр, Москва-Сити
Сертификат и заявление о распоряжении
Сертификат сейчас оформляют автоматически. Данные о рождении ребенка уходят в фонд без вашего участия, документ появляется в электронном виде. Проверьте его статус в личном кабинете государственных онлайн-служб или запросите подтверждение в фонде лично.
Следующий шаг: заявление о распоряжении. В нем указывают цель и прикладывают сведения о сделке и расчетах. Фонд проверяет бумаги и переводит деньги в установленный срок. Это время закладывайте в план сделки заранее. Если срок доплаты по договору наступит раньше перечисления, застройщик начислит неустойку, и спорить будет поздно. Порядок расчетов обсуждайте до подписания, потом менять условия тяжело.
Храните подтверждение о положительном решении и следите за статусом заявления. При отказе фонд письменно объясняет причину, и чаще всего дело в нехватке документов или в неверно указанной цели. Исправить ситуацию реально: донесите бумаги или уточните формулировку и подайте заявление снова.
Планируете рассрочку от застройщика? Спросите, как график платежей совмещается со сроком перечисления фонда. Не всякий продавец готов ждать, и лучше узнать это до подписания.
Как самим оценить место и дом у метро Авиамоторная
Картинки в интернете не заменят поездку на место. Приезжайте без экскурсовода и ходите своими ногами.
Пройдите путь от станции метро до дома трижды: утром рабочего дня, вечером и в выходной. Засеките время. Разница между замерами покажет реальную нагрузку на транспорт и на ваши нервы. Пользуетесь машиной? Прокатитесь в час пик и посмотрите, как район въезжает и выезжает.
Осмотритесь вокруг выбранного участка. Соседние стройки, дороги, производства и пустыри подскажут, какой шум вас ждет. Планы города по развитию территорий публикуют в открытом доступе: посмотрите, что намечено на землях рядом, чтобы через несколько лет не обнаружить за окном новый котлован.
Разыщите на городских картах ближайшие школы, детские сады и поликлиники и пройдите маршруты до них. Пустой список скажет о районе многое. С маленькими детьми проверьте путь с коляской: переходы, лестницы и остановки проверяются только вживую.
Поговорите с местными жителями. Спросите, насколько здесь тихо ночью, где скапливаются машины, как работает уборка дворов. Загляните в готовые корпуса поблизости, если они есть: постойте во дворе, послушайте звуки, посмотрите на освещение в сумерках.
Приезжайте второй раз в непогоду. Дорога до метро, дворы и входы в подъезды в дождь выглядят иначе, и лучше знать это до сделки.
совет. Снимите на телефон дорогу до метро и двор утром и вечером. Сравнивать видео проще, чем воспоминания.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Как проверить застройщика и готовность дома
Начните с истории компании. Посмотрите, сколько лет застройщик работает, сколько домов сдал, были ли переносы сроков и споры с покупателями. Эти сведения открыты: их собирает государственная система контроля долевого строительства, и судебные дела видны в общедоступных картотеках.
Уточните схему продажи. В нормальных проектах деньги дольщиков лежат на счетах эскроу, и застройщик получает их после сдачи дома. Для сделки с маткапиталом это спокойствие: и выплата, и кредит защищены от долгостроя.
Оцените стадию готовности. Ранние этапы дешевле, дома у финиша дороже. С выплатой фонда удобны проекты близко к сдаче: меньше ожидания и меньше неопределенности. Берете котлован? Тогда заранее посчитайте расходы на съем жилья на весь срок стройки, иначе бюджет трещит по швам.
Спросите, кто будет управлять домом после сдачи: управляющая компания или ТСЖ. Попросите показать типовую планировку вживую и походите по ней с рулеткой. Откройте окна, включите свет, послушайте звуки с улицы. В готовых корпусах поинтересуйтесь у жильцов напором воды, работой лифтов, парковкой и тем, как быстро УК отвечает на заявки.
Договор: что закрепить до подписания
Главный документ сделки: договор долевого участия. Он фиксирует цену, срок передачи квартиры, планировку, отделку и ответственность сторон. Устные договоренности силы не имеют: любое изменение оформляйте отдельным письменным соглашением.
С учетом маткапитала добавьте в договор такие пункты:
- порядок расчетов с участием фонда и срок на доплату после перечисления;
- условие, что задержка перевода по вине государства признается уважительной причиной;
- срок передачи квартиры с запасом на время рассмотрения заявления;
- понятную неустойку за просрочку в обе стороны;
- действия сторон при отказе фонда в перечислении, включая возврат уже уплаченного.
Берете квартиру по переуступке у дольщика? Проверьте его расчеты с застройщиком и отсутствие долгов по взносам. При переуступке фонд работает со сведениями первоначального договора, и любые нестыковки лягут на вас.
совет. Отдайте проект договора независимому юристу до подписания. Правки на этом этапе дешевле любого будущего спора.
Как идут деньги по сделке
Типовая схема с ипотекой выглядит так. Вы подписываете договор и регистрируете его в ЕГРН. Банк переводит застройщику цену квартиры целиком, потом выплата от фонда уходит в погашение кредита. Сначала банк закрывает всю сумму, затем государство гасит часть вашего долга.
Покупаете без кредита и ребенок дорос до положенного возраста? Тогда фонд перечисляет деньги застройщику напрямую после регистрации договора в ЕГРН.
До подписания расспросите банк о схеме: кто и когда переводит деньги, что происходит при задержке фонда, как считается просрочка. Уточните, принимает ли банк выплату сразу в график сделки или сначала требует собственные средства с последующим возмещением. Ответы просите письменно. Держите финансовый запас: в промежутке между сделкой и перечислением могут прийти проценты по кредиту или платеж по рассрочке.
После перечисления проверьте результат: запросите в банке новый график платежей и убедитесь, что долг уменьшился на размер выплаты. Сохраняйте все подтверждения: выписки, чеки, письма банка. При споре они превращаются в главные аргументы.
Доли детям и жизнь после сделки
Жилье, купленное с маткапиталом, оформляют в общую собственность родителей и детей. Размеры долей семья определяет сама, жестких рамок в законе нет. Обязанность выделить доли касается каждого, кто получил выплату, и пропуск оборачивается претензиями со стороны фонда.
Порядок такой. Дом сдают, вы подписываете передаточный акт и регистрируете собственность. Дальше закрываете ипотеку и снимаете обременение. Затем оформляете соглашение о распределении долей и регистрируете его в ЕГРН лично через МФЦ или электронно. На каждый шаг закон отводит срок, поэтому не затягивайте.
Пока доли не выделены, продать квартиру нельзя. После выделения любая сделка с детскими долями идет через органы опеки: они проверяют, что дети получат в новом жилье доли не меньше прежних и условия не хуже. Храните подтверждение об использовании выплаты и документы о выделении долей: они понадобятся при любой будущей сделке.
Типичные ошибки и как их обойти
Первая: подбирать квартиру до понятного бюджета. Начните с проверки остатка выплаты и одобрения ипотеки, потом уже смотрите дома.
Вторая: подписать договор без запаса по срокам и получить неустойку из-за задержки фонда.
Третья: направить выплату напрямую застройщику до разрешенного возраста ребенка. Фонд вернет заявление без перечисления, и сроки сделки рухнут.
Четвертая: взять переуступку без проверки расчетов прежнего владельца.
Пятая: забыть про доли детям и застрять с будущей продажей.
Шестая: судить о доме по фотографиям и описаниям из интернета. Езжайте на место и собирайте факты сами.
Все ловушки обходятся одним приемом: проверяйте каждый шаг заранее и закрепляйте договоренности письменно. Спокойная последовательность экономит деньги сильнее любой скидки.
Частые вопросы
Можно ли оплатить маткапиталом первоначальный взнос по ипотеке?
Да, это самый ходовой сценарий. Банк засчитывает выплату в счет взноса и дает кредит на остаток цены. Заранее уточните у банка, какие документы он просит, совмещается ли выплата с семейной ипотечной программой и как оформляется обязательство о выделении долей детям. С собранными бумагами сделка идет быстрее и без сюрпризов.
Когда фонд перечислит деньги напрямую застройщику без ипотеки?
Когда ребенок дорастет до установленного законом возраста. До этого момента выплата работает в связке с ипотекой: берите кредит и сразу гасите его частью выплаты либо ждите подходящего возраста и покупайте напрямую. Конкретный возраст и порядок смотрите в актуальных правилах программы или уточните в фонде.
Что делать, если фонд задерживает перечисление денег по договору?
Защита строится заранее. Просите в договоре срок доплаты с запасом на время работы фонда и пункт о том, что задержка по вине государства признается уважительной причиной. Многие застройщики соглашаются на такие условия еще на этапе обсуждения проекта. Если задержка уже случилась, сразу напишите застройщику письмо с пояснением и попросите отсрочку в письменном виде.
Когда выделять доли детям и как это оформить?
После сдачи дома, регистрации собственности и полного погашения ипотеки. Сначала снимается обременение, затем подписывается соглашение о распределении долей, и оно регистрируется в ЕГРН через МФЦ или электронно. На оформление закон отводит срок. Пропуск оборачивается претензиями фонда и осложняет любую будущую продажу.
Можно ли потом продать квартиру, купленную с маткапиталом?
Можно, но с условиями. Сначала выделите доли детям. Затем получите разрешение органов опеки: они убедятся, что дети получат в новом жилье доли не меньше прежних и условия не хуже. Без такого разрешения сделку не зарегистрируют. Планируйте продажу заранее и оставьте время на подготовку бумаг.
Если не хотите проходить этот путь в одиночку, оставьте заявку на подбор квартиры на этом портале. Расскажите про состав семьи, сертификат, бюджет и пожелания к расположению, и специалист соберет для вас варианты у метро Авиамоторная, где материнский капитал принимают без сложностей. Так вы сэкономите недели просмотра объявлений и начнете переговоры с проверенных позиций.