Покупка квартиры в новостройке рядом с метро кажется простой, пока не дойдёте до вопроса денег. Цена высокая, своих средств не хватает, ипотека кажется неизбежной. Но у застройщиков есть другой инструмент: рассрочка. Она выглядит как спасение, но у неё свои правила. Разберёмся, как она устроена, где прячутся риски и что проверить лично вам.
Что такое рассрочка от застройщика и чем она отличается от ипотеки
Рассрочка это договорённость с продавцом о том, что вы платите за квартиру частями. Дом ещё строится, вы вносите первый платёж и разбиваете остаток на несколько платежей по графику. Всё это прописывается в договоре. Вы не берёте кредит в банке, не платите проценты банку, не проходите проверку службы безопасности банка.
Но есть нюанс. Рассрочка это не кредит. Её даёт продавец, и продавец же решает, на каких условиях. Пока вы не доплатили полную сумму, квартира остаётся в залоге у продавца. Это важное отличие от ипотеки, где залог оформляется в пользу банка.
Сравнивайте инструменты по трём параметрам. Первый: кто даёт деньги и на какой срок. Второй: сколько вы переплачиваете сверх цены квартиры. Третий: что будет, если вы не сможете платить. Рассрочка почти всегда проще по проверке, но строже по санкциям за просрочку.
Прежде чем соглашаться, выясните полную сумму всех платежей. Сложите первый взнос и все последующие платежи. Сравните результат с ценой при полной оплате. Разница и есть ваша переплата. Спросите, входит ли она в цену или начисляется отдельно.
Какие схемы рассрочки встречаются
Форм рассрочки несколько, и они отличаются по нагрузке на ваш кошелёк.
Первый тип: равные платежи. Вы вносите первый взнос и платите одинаковые суммы через равные промежутки. Схема понятная, график легко спланировать.
Второй тип: рассрочка с последним крупным платежом. Вы платите небольшие суммы, а к концу срока отдаёте большую часть денег. Такой график удобен, если вы ждёте поступление средств. Деньги от продажи старой квартиры, например.
Третий тип: рассрочка до сдачи дома. Вы вносите часть суммы, остальное платите к моменту получения ключей. Дальше либо платите полностью, либо оформляете ипотеку. Это самая распространённая схема, но у неё есть условие: к концу срока деньги должны быть у вас на руках.
Четвёртый тип: рассрочка с плавающим графиком. Суммы платежей меняются, к концу срока нагрузка растёт. Читайте такой график особенно внимательно.
Часто продавец предлагает рассрочку на короткий период, а потом ждёт от вас ипотеку. Уточняйте, что произойдёт, если к нужной дате вы не получите одобрение банка. Есть ли штраф, расторгнут ли договор, вернут ли деньги.
проверьте. Попросите полный график платежей с датами и суммами и посчитайте итог сами. Сравните его с ценой квартиры при единовременной оплате.
Новостройки у метро Беломорская
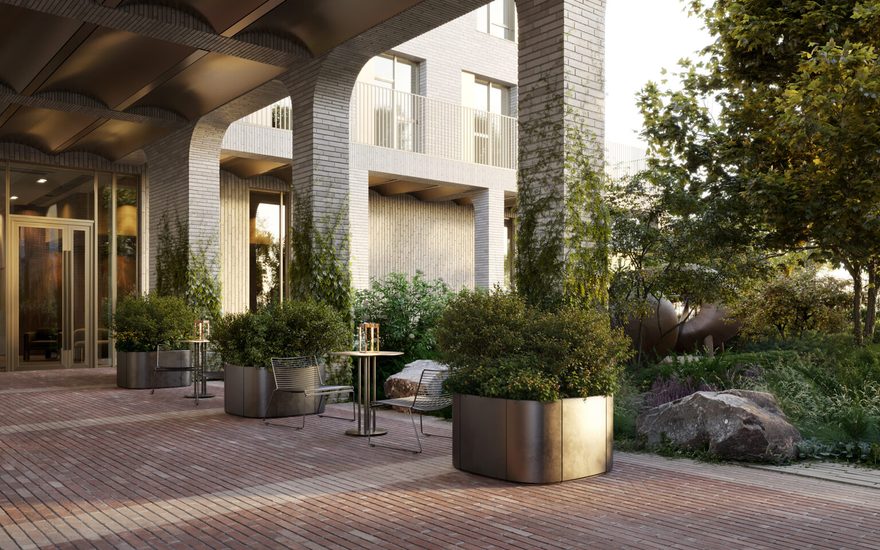 ARTELм. Беломорская, Речной вокзал · Левобережныйцена по запросу
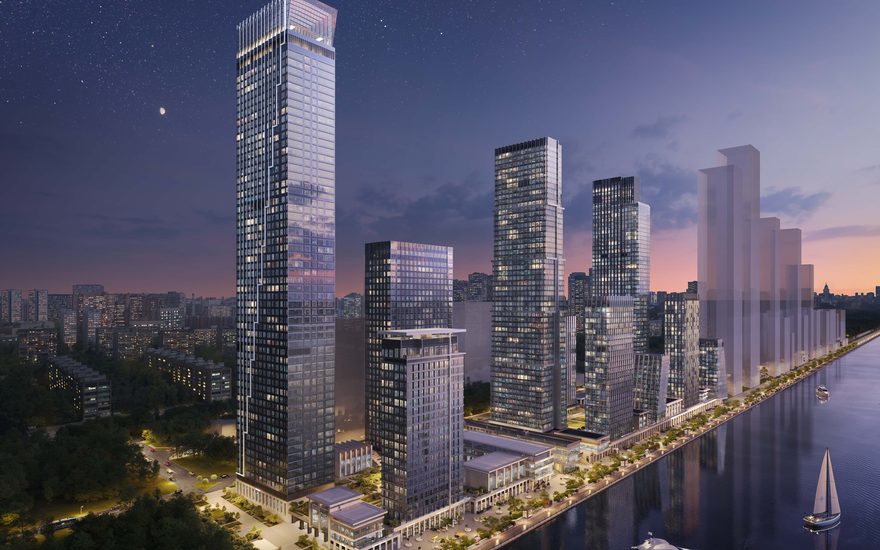 Северный порт. 1-я очередьм. Беломорская, Речной вокзал · Левобережныйот 22.13 млн ₽
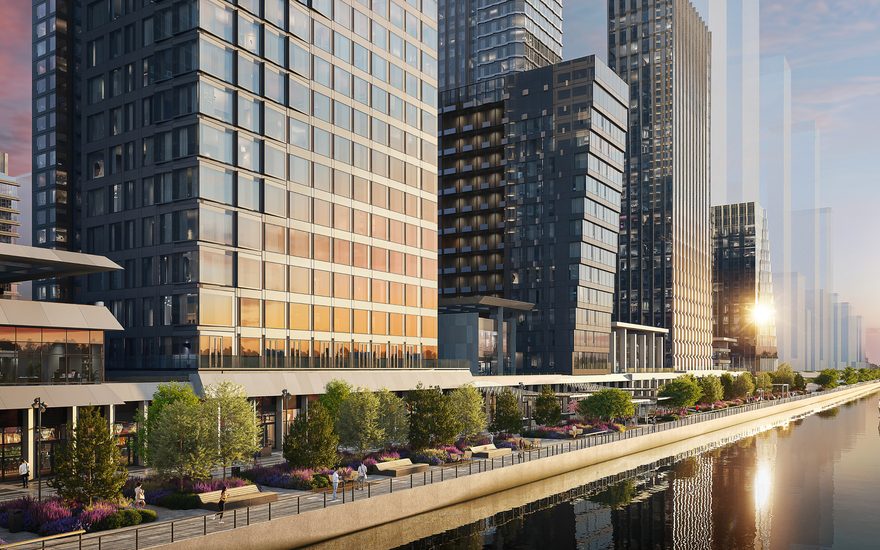 Северный порт. 2 очередьм. Беломорская · Левобережныйот 29 млн ₽Фестивальная, 6м. Беломорская, Речной вокзал · Ховриноцена по запросу
Как устроен первый взнос и график платежей
Первый взнос это ваши собственные деньги. Продавцу нужно понять, что вы платёжеспособны. Размер взноса зависит от условий продавца и от схемы рассрочки. Чем он выше, тем спокойнее продавец и тем гибче график.
График платежей привязывают к этапам стройки или к календарным датам. Уточните, что из этого. Платёж по этапу означает, что сумма приходит к определённому событию на объекте. Платёж по дате означает фиксированный календарный день. Второй вариант предсказуемее для семейного бюджета.
Спросите, можно ли менять график. Например, перенести один платёж на месяц позже. Уточните, что нужно для этого и есть ли комиссия. Даже если сейчас вы уверены в доходах, запас гибкости не помешает.
Проверьте, что график привязан к вашему договору. Каждая дата и каждая сумма должны быть записаны. Если менеджер говорит, что платёж можно сдвинуть, попросите закрепить это дополнением к договору.
Что проверить в договоре до подписания
Договор это главный документ сделки. Читайте его целиком, не только раздел о цене. Мелкий шрифт и приложения важнее, чем кажется.
Найдите в тексте срок рассрочки. Он должен быть конкретным. Нет формулировок вроде примерно к сдаче дома. Есть дата, месяц, период. Дальше найдите график платежей. Он идёт приложением к договору. Сверьте даты и суммы с тем, что обсуждали.
Посмотрите, что происходит при просрочке. Есть ли пени, как они считаются, за какой период. Уточните, может ли продавец расторгнуть договор из-за одного пропущенного платежа. Некоторые договоры дают право расторжения при любой задержке, другие терпят длительный срок. Вам нужен второй вариант.
Проверьте, что вы получаете при расторжении. Вернут ли ваши деньги, в какой срок, удержат ли штраф. Эти условия должны быть прямо в договоре.
Отдельно уточните про залог. Пока квартира не оплачена полностью, она в залоге у продавца. Есть ли ограничения на продажу или переуступку, можно ли привлечь созаёмщика, что с регистрацией права собственности.
совет. Перед подписанием покажите договор юристу, который работает на вашей стороне. Стоимость консультации ниже, чем цена ошибки в сделке на рынке новостроек.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Как рассрочка сочетается с ипотекой и другими способами оплаты
Многие покупатели берут рассрочку на время, а потом переходят на ипотеку. Это нормальная схема, но она требует планирования.
Сначала выясните, разрешает ли продавец погасить рассрочку досрочно. Досрочное погашение это ваше право, но условия могут отличаться. Уточните, есть ли комиссия за ранний платёж и за сколько дней нужно предупредить.
Второй вопрос: как банк смотрит на квартиру с обременением в пользу продавца. Пока залог не снят, условия ипотеки бывают сложнее. Спросите, готов ли продавец снять залог при внесении оставшейся суммы, и как быстро это происходит.
Третий вариант: рассрочка от продавца и льготная ипотека параллельно. Не все программы сочетаются между собой. Уточните, можно ли использовать средства семейной программы, если часть суммы вы платите напрямую продавцу. Ответ зависит от условий продавца и банка.
Сравните общую стоимость всех вариантов. Сложите платежи по рассрочке, проценты по ипотеке, сопутствующие расходы. Честное сравнение покажет, где вы переплачиваете больше.
Как проверить надёжность сделки и самого продавца
Вы покупаете право на квартиру в доме, которого пока нет. Поэтому проверка продавца важнее, чем при покупке готового жилья.
Начните с истории продавца. Сколько домов он уже сдал, в какие сроки, были ли задержки. Изучите решения судов и публикации независимых источников. Проверьте, нет ли банкротства или крупных исков.
Посмотрите на сам объект. Поезжайте на место стройки. Оцените, идёт ли работа, сколько людей на площадке, есть ли техника, как выглядит ограждение. Сфотографируйте и сравните через месяц. Замедление работ это сигнал.
Проверьте окружение сами. Пройдитесь вокруг пятна застройки. Спросите местных жителей о транспорте, шуме, магазинах, школах и поликлиниках. Посмотрите, как далеко вы идёте до метро в реальности. Оцените, как вы будете ехать утром в час пик.
Изучите, что строится рядом. Открытые карты города и официальные планы застройки покажут будущие объекты. Новый соседний дом или развязка могут изменить вид из окна и шум. Проверьте, нет ли на участке инженерных сетей, которые перекроют вам вид или ограничат использование территории.
проверьте. Поезжайте на место вечером в будний день. Так вы увидите реальную загрузку транспорта и оцените уровень шума.
Риски рассрочки и как их закрыть
Главный риск это просрочка платежа. Один пропущенный платёж может привести к штрафу и даже расторжению договора. Спланируйте бюджет так, чтобы платежи не превышали безопасную долю дохода. Оставьте запас на непредвиденное.
Второй риск это падение доходов. Смена работы, болезнь, потеря кормильца. На этот случай держите резерв на несколько месяцев платежей. Уточните, можно ли временно уменьшить платёж или взять паузу.
Третий риск это задержка сдачи дома. Если рассрочка привязана к сроку сдачи, а дом опаздывает, ваш платёж может прийти раньше, чем квартира. Уточните, как это учитывается в договоре. Спросите, можно ли продлить рассрочку, если задержка на стороне продавца.
Четвёртый риск это смена условий продавцом. Чем больше деталей закреплено в договоре, тем меньше простора для изменений. Всё, что вам важно, должно быть на бумаге.
Пятый риск это залог. Пока вы не оплатили квартиру, вы не полный собственник. Уточните, можно ли зарегистрироваться в квартире до снятия залога, можно ли сделать ремонт, есть ли ограничения на сделки.
Что известно о доме ARTEL
Левобережный · м. Беломорская, Речной вокзал
- Проект двора разработало архитектурное бюро GAFA.
- Один из домов предлагается с отделкой White Box.
Что ещё влияет на решение о покупке у метро
Рассрочка это только один кусок пазла. Оцените весь объект целиком.
Проверьте транспортную доступность. Сходите от стройки до метро пешком. Оцените, сколько времени займёт дорога. Посмотрите на выходы из метро в час пик. Уточните, как обстоят дела с наземным транспортом и парковкой.
Изучите будущую планировку своего дома и этажа. Спросите, какие квартиры будут по соседству, где лифты, мусоропровод, куда выходят окна. Попросите показать план этажа. Проверьте, есть ли рядом технические помещения с шумным оборудованием.
Оцените обслуживание дома. Уточните, какая управляющая компания возьмёт дом, какие тарифы, кто отвечает за благоустройство. Спросите, как будет устроен двор: закрытый или открытый, есть ли места для машин и детских площадок.
Посмотрите на динамику цен в этом районе. Сравните стоимость новой квартиры у метро с окружающим рынком. Рост цен это не гарантия, но общий тренд стоит понимать.
Изучите свои долгосрочные планы. Сколько лет вы готовы платить? Что будет, если вам придётся продать квартиру до снятия залога? Согласуйте этот сценарий с продавцом заранее.
Частые вопросы
Можно ли взять рассрочку без первого взноса
Некоторые продавцы предлагают рассрочку без первого взноса, но такие условия встречаются реже и обычно жёстче по графику. Если взнос не нужен, уточните, какая переплата заложена в цену и что будет при просрочке. Сравните эту схему с обычной рассрочкой и с ипотекой: иногда простая схема с небольшим взносом оказывается выгоднее.
Что будет, если я не смогу платить вовремя
Всё зависит от текста договора. Обычно предусмотрены пени за каждый день просрочки. При длительной задержке продавец может расторгнуть договор. При расторжении вам вернут деньги за вычетом штрафа и уже начисленных пеней. Уточните предельный срок задержки до расторжения и размер всех удержаний. Закрепите эти условия в договоре.
Могу ли я досрочно погасить рассрочку
Чаще всего да, но условия уточняйте заранее. Спросите, есть ли комиссия за досрочный платёж, сколько дней нужно на уведомление и как быстро снимают залог после последнего платежа. Если планируете использовать ипотеку, согласуйте порядок перехода с продавцом и банком до подписания.
Как проверить, что дом построят в срок
Гарантий не даёт никто, но есть способы снизить риск. Изучите историю продавца по сданным домам. Поезжайте на площадку и оцените темп работ. Сравните фотографии через месяц. Проверьте, как устроено финансирование стройки: открытые счета, проектное финансирование. Уточните в договоре, что происходит с вашими платежами при задержке сдачи.
Чем рассрочка хуже ипотеки
Рассрочка короче по сроку и строже по санкциям за просрочку. Ипотека даёт длинный срок, но вы платите проценты банку. Рассрочка проще по оформлению, но требует более плотного графика платежей. Многое зависит от ваших доходов, запаса накоплений и того, планируете ли вы привлекать ипотеку позже. Сравните итоговую переплату в обоих случаях и выберите вариант, где нагрузка на бюджет комфортнее.
Если хотите разобраться в конкретной ситуации по квартире у метро Беломорская, оставьте заявку на подбор квартиры на нашем портале. Мы поможем сравнить варианты, посчитать график платежей и найти квартиру, которая подходит вашему бюджету.