Рассрочка от застройщика выглядит как короткая дорога к своей квартире: без банка, без страховок и без долгих одобрений. Цена фиксируется при подписании, деньги уходят частями по согласованному графику. Но у простоты есть обратная сторона: главные условия рассрочки спрятаны в деталях, и цена невнимательности высока. В худшем сценарии человек теряет и квартиру, и уже внесенные деньги. В статье разберем устройство рассрочки по шагам: какие виды встречаются, где прячется настоящая стоимость, какие пункты договора читать с карандашом и что проверить до подписания. Речь пойдет о Солнцево, но советы сработают при покупке новостройки в любом районе Москвы.
Что такое рассрочка и чем она отличается от ипотеки
При рассрочке кредитором выступает сам застройщик. Вы вносите часть суммы сразу, остаток гасите по графику. Обычно график растянут на период стройки и еще на несколько месяцев после сдачи дома. До полного расчета квартира остается в залоге у продавца. Банк из сделки уходит: исчезают кредитный договор, оценка жилья, страховые полисы и длительные проверки дохода. Решение принимается быстрее и мягче, потому что его выносит продавец, заинтересованный в сделке.
Обратная сторона этой легкости: платежи по рассрочке крупнее ипотечных, а сам срок заметно короче. Нагрузка на семейный бюджет плотнее. Рассрочка прощает скромный старт, но требует уверенного продолжения. Она подходит тем, у кого крупная сумма ожидается в обозримом будущем: деньги от продажи старого жилья, премия, наследство, материнский капитал. Если стабильный доход уже есть и больших поступлений в планах нет, спокойнее обычно выглядит ипотека.
Какие виды рассрочки встречаются
Вариантов несколько, и нагрузка у них сильно разная.
Равные платежи. Первый взнос, дальше одинаковая сумма каждый месяц до полного расчета. Самый прозрачный вариант, его проще всего заложить в семейный бюджет.
Растущий график. На этапе стройки платежи небольшие, основную тяжесть переносят на период после сдачи. Удобно, если сейчас денег мало, а через год их станет больше. Рискованно, если надежда на рост дохода так и останется надеждой.
Большой взнос и короткий хвост. Почти вся сумма сразу, небольшой остаток гасится за несколько месяцев после получения ключей. Хороший вариант под сделку с продажей старой квартиры.
Отсрочка с надбавкой. Часть суммы уходит уже после передачи квартиры, за ожидание к цене добавляется наценка.
Отдельная история: предложения рассрочки без процентов. Часть компаний предлагает рассрочку без начисления процентов по договору и зарабатывает на цене или на урезанной скидке за полную оплату. Поэтому не зацикливайтесь на отсутствии процентов. Считайте итоговую сумму сделки при каждом варианте оплаты и сравнивайте именно итоги.
Новостройки из каталога
 CITYZENм. Тушинская · Покровское-Стрешневоот 19 млн ₽
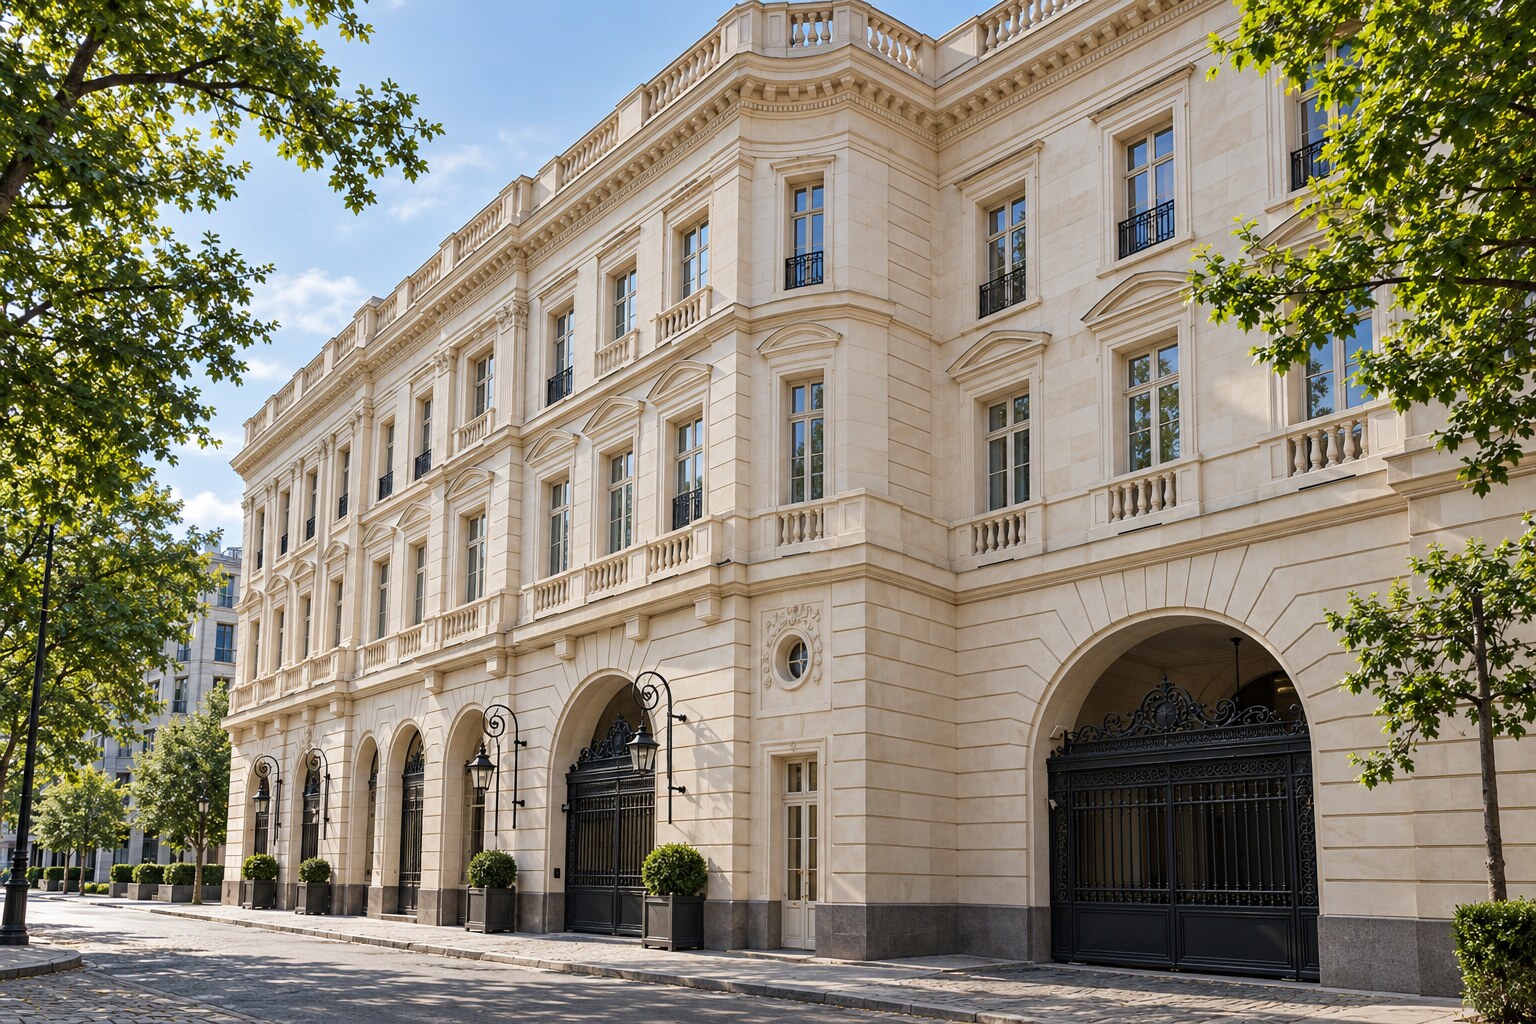 Lion Gate (Лайон Гейт)м. Трубная, Цветной бульвар · Мещанскийцена по запросу
 Инджойм. Войковская · Войковскийот 18.05 млн ₽
 Олсуфьевский 10м. Парк Культуры, Фрунзенская · Хамовникиот 8.5 млн ₽
Из чего складывается настоящая цена рассрочки
Рассрочка редко обходится бесплатно. Стоимость прячется в нескольких местах.
Цена квартиры. Условия в рассрочку бывают выше, чем при единовременной оплате. Разница может достигать заметной доли от стоимости жилья.
Потерянные скидки. За полную оплату или покупку на ранней стадии стройки компании часто дают скидку. При рассрочке ее урезают целиком или частично.
Дополнительные услуги. Помощь с документами, подбор отделки, инженерные проверки: все это иногда вшивают в пакет обязательных платежей.
Штрафы. Просрочка на пару дней запускает пени. Если в договоре начисления растут слишком быстро, короткая задержка обернется крупной суммой.
Переносы сроков. Если дом сдадут позже, а график платежей останется прежним, вся задержка ляжет на вас. Уточните заранее, как в этом случае пересчитывается рассрочка.
Итог простой: настоящая цена рассрочки равна разнице между полной суммой при рассрочке и полной суммой при обычной оплате. Попросите менеджера посчитать оба сценария письменно, с разбивкой по месяцам. Проверьте, что в расчет вошли регистрация, услуги и все сопутствующие платежи.
проверьте. Попросите менеджера положить рядом два расчета: итог при рассрочке и итог при оплате сразу. Разница между ними и есть настоящая цена рассрочки.
Как проверить застройщика до подписания
С рассрочкой вы фактически кредитуете застройщика своими деньгами на месяцы и годы. Значит, проверка компании обязательна.
Приезжайте на стройку лично. Посмотрите, идет ли работа: техника на площадке, рабочие смены, движение материалов. Приходите дважды с разрывом в несколько недель и сравните темп. Застывший котлован сообщает о проблемах громче любого разговора в офисе продаж.
Пройдитесь по сданным домам этой компании в том же районе. Оцените дворы, подъезды, заселенность. Поговорите с жильцами: как велась стройка, что с инженерией, кто обслуживает дом. У людей во дворе картина честнее, чем у менеджера за столом.
Заодно оцените район своими ногами: сколько идет путь до остановок транспорта, как выглядит улица утром и вечером, что находится вокруг стройки. Такой осмотр дополнит разговоры в офисе и поможет принять спокойное решение.
Спросите в офисе о прошлом: сколько домов уже сдано, случались ли переносы сроков и как компания компенсировала их покупателям. Полученные ответы сверяйте с разговорами во дворах.
Уточните, где хранятся ваши платежи. При полноценном договоре долевого участия деньги идут на защищенный счет и открываются компании после передачи квартир. Такая схема страхует и при долгострое, и при банкротстве. Если платежи уходят напрямую застройщику мимо такой защиты, риск заметно выше.
Перед подписанием закажите свежую выписку из ЕГРН по выбранной квартире. Из нее вы узнаете об обременениях и убедитесь, что жилье свободно.
совет. Сходите на площадку в будний день и отдельно в выходной. Так вы увидите и реальный темп работ, и жизнь в сданных домах по соседству.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Какие пункты договора читать с карандашом
Договор рассрочки определяет исход при плохом сценарии, поэтому читайте его целиком и без спешки. Особенно внимательно смотрите эти места.
График платежей. Даты, суммы, способ оплаты, момент, с которого считается просрочка. Проверьте, куда уходят деньги и чем подтверждается оплата.
Пени. Как начисляются штрафы за задержку, есть ли предел, с какого дня идет отсчет.
Последствия долгой просрочки. Может ли компания расторгнуть договор и забрать квартиру, дается ли срок на погашение долга, сколько и когда вернут. Это самый опасный пункт: добивайтесь внятного порядка возврата внесенных денег.
Срок сдачи дома. Что случится с графиком рассрочки, если дом сдадут позже. Пересчитываются ли платежи и предусмотрена ли компенсация.
Переход собственности. После полного расчета или после передачи квартиры. И снятие залога: когда происходит и за чей счет.
Досрочное погашение. Можно ли закрыть долг раньше графика, пересчитывается ли остаток, берется ли плата за досрочный расчет.
Переход в ипотеку. Можно ли позже оформить остаток как ипотечный кредит, сохранятся ли уже внесенные платежи и полученные скидки.
Вселение. Можно ли жить в квартире до полного расчета и кто платит коммунальные платежи до этого момента.
Попросите проект договора заранее и возьмите несколько дней на чтение. Покажите бумагу юристу, который работает с новостройками. Каждую устную договоренность переносите в текст. Чего нет в договоре, того нет вовсе.
Как оформляется сделка: ДДУ и другие варианты
На этапе стройки рассрочку обычно вшивают в ДДУ. В договоре фиксируют цену и график платежей. Такой документ проходит государственную регистрацию, и у покупателя появляется защита, предусмотренная для участников долевого строительства: деньги на защищенном счете, неустойка при переносе сроков, право выйти из договора при серьезных нарушениях.
Готовую квартиру продают по договору купли-продажи с рассрочкой. Квартира остается в залоге у продавца до полного расчета. Схема нормальная, но следите за двумя событиями: регистрацией вашей собственности и снятием залога после выплаты.
Хуже всего выглядит резервирование по предварительному договору без государственной регистрации. В такой схеме вы платите аванс за жилье, которое юридически никто пока не обязан вам передать. Если менеджер предлагает начать именно так, попросите полноценный договор с регистрацией.
Спросите письменно, какой документ вам подпишут: договор долевого участия с графиком или куплю-продажу с залогом. От ответа зависит набор ваших прав при переносе сроков и при проблемах у компании.
Подписали? Подайте документы через МФЦ или в электронном виде, затем закажите выписку из ЕГРН и убедитесь, что ваш договор числится в реестре. Пока регистрации нет, вносить крупные суммы рано.
Как понять, потянете ли вы платежи
Сядьте с калькулятором до визита в офис продаж. Соберите доходы семьи после всех вычетов. Выпишите обязательные расходы: еда, транспорт, лекарства, обслуживание имеющихся кредитов, помощь родителям. Добавьте платеж по рассрочке. Добавьте коммунальные платежи после вселения: в новостройках они часто выше, чем в старом жилье, поэтому уточните тарифы у УК заранее. Добавьте бюджет на ремонт и мебель: спросите, с какой отделкой сдается дом, и посчитайте хотя бы вариант с минимальной подготовкой.
Доход может снизиться из-за болезни, потери работы или декрета. Заранее оцените, хватит ли накоплений, чтобы платить без задержек несколько месяцев. Подушку размером в несколько ежемесячных платежей лучше собрать до сделки.
Спросите заблаговременно, что бывает при временной трудности: возможна ли отсрочка, приостановка начислений, пересмотр графика. И уточните, можно ли позже перевести остаток в ипотеку, если собственные деньги задержатся.
совет. Сложите платеж по рассрочке, будущие коммунальные платежи и минимум на ремонт. Если суммарная нагрузка съедает больше половины дохода семьи, график слишком жесткий.
Чего остерегаться при покупке в рассрочку
Соберите красные флаги в одну стопку и проверяйте каждый до подписания.
Торопливость. Требование решить сегодня из-за подорожания завтра означает лишь одно: вам не дают времени на проверку. Сделку можно заключить и через месяц, а договор останется с вами надолго.
Устные заверения. Любые обещания про скидки, отделку и сроки работают только в тексте договора. На слово рассчитывать нельзя.
Перекошенный график. Крошечные платежи на старте и огромный финальный после сдачи. Посчитайте заранее, чем закроете хвост.
Молчание о залоге. Спросите прямо, что заложено и когда залог спишут. Скрытый залог всплывет при продаже или при переводе остатка в ипотеку.
Жесткие санкции. Право забрать квартиру при первой же задержке, пени без предела, удержания из внесенных денег. Каждый такой пункт требуйте смягчить или убрать.
Странные платежи. Наличные мимо кассы, переводы на чужие счета, оплата частному лицу. Так деньги теряют защиту. Платите официально, через кассу компании или на ее расчетный счет.
Переносы в прошлом. Если предыдущие дома компании сдавались позже плана, спросите, как это отражалось на покупателях в рассрочку.
Что известно о доме Lion Gate (Лайон Гейт)
Мещанский · м. Трубная, Цветной бульвар
- Архитектура в стиле неоклассики, класс de luxe, клубные резиденции.
- 8 резиденций и 2 пентхауса, минимальная площадь квартиры от 400 кв. м.
- Все квартиры проданы на стадии закрытых продаж (пост 18 июля 2025).
Рассрочка или ипотека: как выбрать
Считайте оба сценария целиком, за весь срок, со всеми процентами, надбавками и скидками. Ипотека дороже в итоге из-за банковских процентов и страховок, зато ежемесячная нагрузка ниже и растянута дольше. Рассрочка при удачных условиях дешевле по полной сумме, но давит крупными платежами и оставляет меньше маневра при проблемах с доходом. Плюс рассрочки в скорости: сделка от первого разговора до подписания может пройти за считанные дни.
Банк отказал или условия кажутся неподъемными? Тогда рассрочка становится запасным входом: одобрение внутри застройщика мягче, требования к документам проще. Помните про короткий срок и большой платеж.
Рабочая связка выглядит так: начать с рассрочки, а после улучшения ситуации переоформить остаток в ипотеку. Спросите менеджера о таком переходе письменно: сохранятся ли уже внесенные деньги и скидки, какие процедуры пройдет квартира. Затем возьмите предварительные условия в нескольких банках и сравните с условиями рассрочки. Решение принимайте по полной стоимости каждого пути, а все выгоды закрепляйте в договоре.
Частые вопросы
Чем рассрочка отличается от ипотеки?
Кредитором выступает застройщик, банк из сделки уходит. Нет оценки, страховок и долгих проверок дохода, одобрение приходит быстрее. Платежи крупнее, срок короче, квартира до полного расчета остается в залоге. Сравнивайте оба пути по итоговой сумме с учетом процентов, надбавок и потерянных скидок.
Что будет с квартирой, если просрочить платеж?
По договору начнут начисляться пени. При долгой задержке застройщик вправе расторгнуть договор и выставить квартиру на продажу заново. До подписания добейтесь ясности по трем пунктам: с какого дня считается просрочка, какой период дается на погашение долга и как возвращаются внесенные деньги. Все три момента должны быть прописаны в тексте.
Можно ли погасить рассрочку досрочно?
Как правило, да. Порядок описывается в договоре: уточните, пересчитывается ли остаток, берется ли плата за досрочный расчет и как быстро снимается залог. Досрочное погашение удобно синхронизировать с продажей старого жилья или с поступлением материнского капитала. Право на досрочную выплату без штрафов зафиксируйте в тексте.
Когда квартира становится моей собственностью?
При покупке на этапе стройки собственность регистрируется после подписания акта передачи квартиры. При покупке готового жилья собственность часто оформляют сразу, но квартира остается под залогом до полного расчета. В договоре должны быть ясны оба момента: момент появления собственности и порядок снятия залога. Подтвердить оба события поможет свежая выписка из ЕГРН.
Можно ли взять рассрочку, если банк отказал в ипотеке?
Да, это частый сценарий. Требования у застройщика мягче: меньше справок о доходе и лояльнее взгляд на кредитную историю. Помните про короткий срок и крупные платежи: честно оцените бюджет до подписания. Сразу уточните возможность перевода остатка в ипотеку позже и условия такого перехода.
Если присматриваете квартиру в новостройке и хотите сравнить условия рассрочки без спешки, оставьте заявку на подбор. Так вы соберете подходящие варианты, посчитаете полную стоимость каждого сценария и дойдете до подписания без ошибок.