Рассрочка кажется простым решением: вы вносите часть суммы, потом доплачиваете остаток по графику и получаете ключи. На деле у рассрочки много вариантов, и каждый меняет ваши права, риски и деньги. Разберём, как устроен этот инструмент, что проверять до подписания и как не попасть в ловушку удобных условий.
Что такое рассрочка и чем она отличается от ипотеки
Рассрочка это договорённость о переносе платежа. Вы сразу платите часть цены, остаток вносите позже, частями или одним платежом. Продавец не выдаёт вам кредит в банковском смысле, он просто соглашается подождать деньги. Поэтому рассрочку оформляют через договор с застройщиком или через отдельную сделку с инвестором, который выкупает квартиру и потом перепродаёт её вам с отсрочкой платежа.
Ипотека устроена иначе. Банк даёт деньги, вы платите проценты, квартира в залоге. У рассрочки залога обычно нет, зато есть другие механизмы давления: неустойка за просрочку, право расторгнуть договор, штрафы. Проценты тут заменяет удорожание цены или фиксированная плата за отсрочку.
Главное отличие для покупателя: ипотеку регулируют банковские правила и закон о потребительском кредите, а рассрочку регулирует ваш договор с продавцом. Чем подробнее договор, тем меньше сюрпризов. Всё, о чём вы договорились на словах, для вас не существует, пока это не записано.
Кто и на каких условиях даёт рассрочку
Рассрочку предлагают три типа продавцов. Первый это сам застройщик: он продаёт свои квартиры и готов ждать часть денег. Второй это инвестор или частный фонд, который выкупил пул квартир и перепродаёт их с отсрочкой. Третий это партнёрская схема, где рассрочку оформляют через посредника, а квартира числится за ним до полной оплаты.
У каждого варианта свои риски. С застройщиком вы подписываете договор участия в долевом строительстве и допсоглашение о графике платежей. С инвестором вы получаете договор купли-продажи будущей вещи или уступку прав, а сама квартира до оплаты остаётся в собственности инвестора. С посредником вы рискуете тем, что ваши деньги уходят третьему лицу, а обязательства перед застройщиком исполняет он.
Спросите прямо: кто будет стороной договора, чьи деньги я плачу и в какой момент квартира переходит ко мне. Если ответ расплывчатый, берите паузу. Попросите показать проект договора до внесения любого платежа и покажите его юристу, который защищает ваши интересы.
проверьте. Уточните, на кого оформят договор и когда вы станете собственником. Если собственность переходит только после последнего платежа, риски выше.
Новостройки рядом и другие из каталога
 Наметкин Тауэрм. Калужская, Новые Черёмушки · Обручевскийот 9.5 млн ₽
 КАМЕРГЕРм. Охотный Ряд, Театральная · Тверскойот 149.48 млн ₽
 Вознесенский 11с3м. Тверская, Чеховская · Пресненскийот 307.84 млн ₽
Схемы рассрочки: короткая, длинная, с первым взносом и без
Короткая рассрочка длится несколько месяцев и закрывается до ввода дома. Её дают, чтобы вы успели продать старую квартиру или дождаться денег. Условия тут жёсткие: просрочка быстро превращается в штраф, а график почти не двигается.
Длинная рассрочка растягивается на год и больше, иногда до ключей. Она удобна, если доход стабильный, но цена квартиры обычно выше, чем при полной оплате. Разницу закладывают в стоимость, поэтому сравнивайте итоговую сумму и размер первого взноса.
Рассрочка без первого взноса выглядит привлекательно, но встречается редко и почти всегда с условиями: удорожание, поручитель, залог другой недвижимости или подтверждение дохода. Рассрочка с первым взносом дешевле, потому что продавец видит вашу платёжеспособность и меньше рискует.
Есть ещё схема с траншами: вы платите несколько крупных сумм в привязке к этапам стройки. Она удобна тем, кто получает деньги частями, например от продажи имущества. Минус в том, что каждая дата платежа привязана к событию, которое вы не контролируете. Уточните, что будет, если стройка сдвинется: переносится ли ваш платёж вместе с ней.
Из чего складывается цена: удорожание, плата за отсрочку, скрытые условия
Рассрочка почти никогда не бывает бесплатной. Продавец закладывает в цену стоимость денег: вы платите больше покупателя с полной оплатой. Это удорожание может быть выражено процентами от остатка, фиксированной суммой или просто повышенной ценой квадратного метра.
Сравнивайте два числа: полную цену при оплате сразу и полную сумму всех платежей по рассрочке. Разница и есть ваша плата за отсрочку. Иногда она спрятана в цене квартиры, поэтому берите прайс на тот же тип квартиры без рассрочки и считайте сами.
Читайте раздел о просрочке. Там бывают пени за каждый день, штраф за досрочное погашение, требование вернуть скидку. Проверьте, можно ли закрыть рассрочку раньше срока без потерь. Хороший договор это разрешает и не наказывает за скорость.
совет. Посчитайте полную сумму всех платежей и сравните её с ценой при оплате сразу. Разница покажет реальную стоимость рассрочки.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Договор: что закрепить до подписания
Договор это единственное место, где ваши договорённости имеют силу. Начните с графика платежей: даты, суммы, способ оплаты, реквизиты. Попросите приложить график к договору и подписать его. Если график меняется в одностороннем порядке, это повод отказаться.
Закрепите последствия просрочки. Пени должны быть соразмерны и не разорительны. Уточните, есть ли льготный период и что считается датой платежа: списание со счёта или зачисление продавцу. Разница в пару дней иногда решает всё.
Пропишите, что будет при расторжении. Сколько вы теряете, в какой срок возвращают деньги, удерживают ли неустойку. Если дом не сдадут в срок, у вас должно быть право выйти из сделки с минимальными потерями.
Отдельно зафиксируйте переход прав. В какой момент квартира оформляется на вас, кто платит за коммунальные услуги до этого момента, кто отвечает за сохранность. Если квартира числится за продавцом, спросите, как защищены ваши платежи: аккредитив, эскроу, нотариальное заверение.
Проверка продавца и объекта: что смотреть своими глазами
Рассрочка повышает ставки: вы платите человеку или компании, у которых квартира ещё не в вашей собственности. Поэтому проверяйте продавца тщательно. Посмотрите выписку из ЕГРН на квартиру или на земельный участок, узнайте, кто собственник и нет ли обременений. Закажите выписку сами, не берите готовую бумагу из рук продавца.
Проверьте, как продавец исполняет обязательства по другим сделкам. Открытые судебные дела и исполнительные производства ищутся в публичных реестрах. Если продавец судится с покупателями, это сигнал.
Осмотрите место сами. Приезжайте утром и вечером, пройдите от метро до дома, посмотрите, как работает транспорт, где стоят машины, что слышно во дворе. Проверьте, есть ли рядом магазины, школы, поликлиники, и насколько они загружены. Никто не расскажет об этом точнее, чем ваши собственные глаза и ноги.
Изучите, что строится рядом. Публичные карты и планы развития района покажут будущие стройки, дороги, промышленные объекты. Спросите в местной администрации, какие участки рядом свободны и что на них планируют. Это законно и бесплатно.
проверьте. Закажите выписку из реестра недвижимости самостоятельно. Сведения из рук продавца могут быть неполными.
Как рассрочка сочетается с ипотекой и материнским капиталом
Иногда покупатель берёт рассрочку, чтобы потом перейти на ипотеку. Схема рабочая, но требует согласования с продавцом и банком. Уточните, разрешает ли договор заложить квартиру и погасить остаток кредитом. Некоторые продавцы требуют письменное согласие, другие запрещают залог до полной оплаты.
С материнским капиталом и другими выплатами сложнее. Деньги приходят с задержкой, и график должен это учитывать. Заранее выясните, какие бумаги нужны, сколько ждать перечисления, и пропишите в договоре, что задержка выплаты не считается вашей просрочкой.
Если вы используете накопления и продажу старой квартиры, выстройте цепочку дат. Платёж по рассрочке не должен совпадать с датой сделки по продаже. Оставьте запас по времени на регистрацию и перевод денег.
Что известно о доме Наметкин Тауэр
Обручевский · м. Калужская, Новые Черёмушки
- 4 секции переменной этажности, от 24 до 29 этажей.
- Высота потолков 3,1 м, высота оконных проёмов 2,7 м.
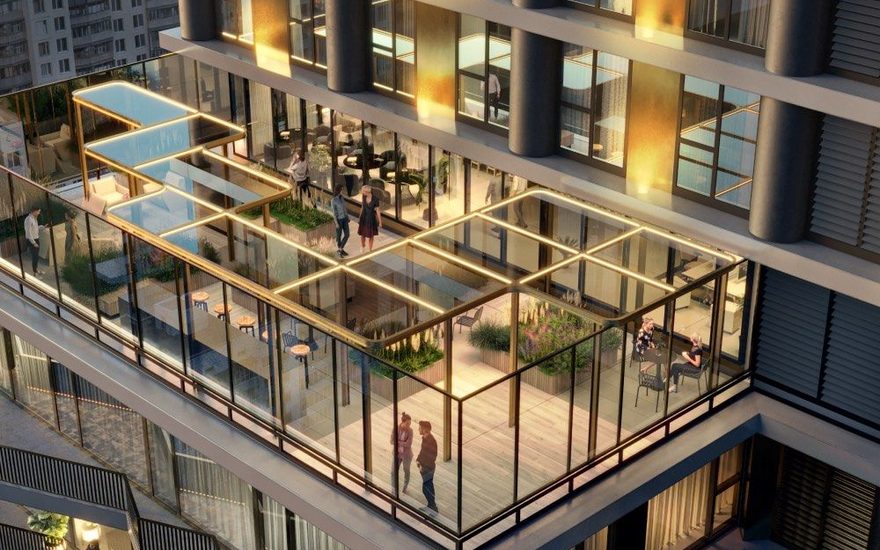
- Комьюнити-зона для жителей на 25 этаже, бар на открытой террасе, коворкинг.
Типичные ошибки и как их избежать
Не полагайтесь на слова менеджера. Любое обещание о переносе платежа или досрочном закрытии сделки без штрафа закрепите в договоре. Условие без письменной фиксации не действует.
Вторая ошибка это сравнивать только первый взнос. Считайте полную стоимость. Иногда низкий стартовый платёж оборачивается большим удорожанием в конце.
Третья ошибка это не проверять право продавца распоряжаться квартирой. Собственник может быть один, а подписывает другой. Сверьте паспорт, выписку и сторону договора.
Четвёртая ошибка это игнорировать сроки стройки и ввода. Если ваш последний платёж приходится на момент, когда дом ещё не сдан, уточните, что будет при задержке.
Пятая ошибка это подписывать договор без юриста. Один час консультации дешевле, чем год споров.
Частые вопросы
Можно ли получить рассрочку без первоначального взноса
Такие варианты встречаются, но условия обычно жёстче. Продавец страхует риск удорожанием цены, поручительством или залогом другого имущества. Спросите, что именно требуется от вас, и посчитайте полную сумму. Если условий слишком много, честнее взять рассрочку с частью оплаты.
Что будет, если я просрочу платёж
Зависит от договора. Обычно начисляют пени за каждый день, а при долгой просрочке продавец может расторгнуть сделку. Уточните размер пеней, наличие льготного периода и порядок возврата денег. Попросите вписать понятную процедуру уведомления, чтобы не узнать о проблеме постфактум.
Можно ли закрыть рассрочку досрочно
Часто можно, но не всегда бесплатно. Некоторые договоры предусматривают штраф или пересчёт цены. Проверьте этот пункт до подписания и добейтесь права закрыть остаток в любой момент без потерь.
Чем рассрочка от застройщика отличается от рассрочки от инвестора
У застройщика вы обычно подписываете ДДУ и допсоглашение о графике. У инвестора квартира может быть уже его собственностью, и вы заключаете другую сделку. Права и риски различаются, поэтому смотрите, кто сторона договора и когда к вам переходит собственность.
Какие документы проверить перед сделкой
Выписку из ЕГРН на квартиру или участок, паспорт продавца, правоустанавливающие документы, проект договора с графиком платежей. Закажите выписку сами. Проверьте, нет ли обременений, арестов и споров. Если продавец юридическое лицо, посмотрите его публичные данные и судебные дела.
Рассрочка помогает войти в сделку с меньшим стартовым платежом, но требует внимательности к деталям. Сравнивайте полную стоимость, проверяйте продавца и объект, фиксируйте всё в договоре. Если хотите разобраться в конкретных вариантах у метро Верхние Лихоборы, оставьте заявку на подбор квартиры на нашем портале: мы поможем сравнить условия и выбрать безопасную схему оплаты.