Вы присмотрели квартиру в новостройке в районе Якиманка и думаете о рассрочке. Тема живая: такой инструмент встречается часто, условия у всех разные, а ошибки стоят дорого. Разберём, как устроена рассрочка, что проверять до подписания и как не попасть в ловушку красивого предложения.
Что такое рассрочка и чем она отличается от ипотеки
Рассрочка это договорённость с продавцом о том, что вы платите за квартиру частями. Сторона, которая даёт рассрочку, обычно сам застройщик или компания, связанная с ним. Вы вносите первый платёж, затем платите остаток по графику. Между вами и продавцом возникает долговое обязательство, но банк в схему не входит.
Ипотека устроена иначе. Деньги на покупку даёт банк, вы возвращаете долг банку и платите проценты. Квартира до погашения кредита находится в залоге у банка. В рассрочке залога перед банком нет, зато есть обязательство перед продавцом.
Отсюда главное отличие: в рассрочке условия задаёт продавец. Он решает, какой первый платёж ему нужен, на какой срок он готов растянуть остаток и какие санкции применит при просрочке. Банк же действует по своим правилам, которые мало зависят от конкретной квартиры.
Есть и промежуточный вариант: часть суммы вы платите сами, часть закрываете ипотекой. Такие схемы встречаются, но требуют отдельной проверки. Если вам предлагают смешанную оплату, уточните, кто и на каких условиях даёт каждую часть денег.
Из чего складывается рассрочка: первый платёж, график, остаток
Любая рассрочка держится на трёх вещах. Первый взнос. График платежей. Размер остатка и правила его погашения.
Первый взнос это доля цены, которую вы платите сразу. Чем он больше, тем охотнее продавец растянет остаток и тем мягче будут условия. Размер взноса обсуждаемый, но не бесконечный. Иногда его можно собрать из своих средств и материнского капитала, если вы имеете на него право.
График платежей это календарь: сколько, когда и как часто вы платите. График бывает равномерным, когда суммы примерно одинаковые, и ступенчатым, когда платежи растут к концу срока. Второй вариант удобен, если ваш доход со временем увеличивается. Первый проще для планирования бюджета.
Остаток это сумма, которая остаётся после первого взноса и которую вы гасите по графику. Здесь кроется главный вопрос: начисляют ли на остаток проценты. Рассрочка бывает беспроцентной, когда вы возвращаете ровно столько, сколько заняли. Бывает и платной, когда к остатку добавляют наценку. Название у схемы одно, а экономика разная.
проверьте. Спросите прямо, сколько всего денег вы отдадите продавцу за квартиру при рассрочке и сравните эту сумму с ценой при полной оплате.
Новостройки в районе Якиманка
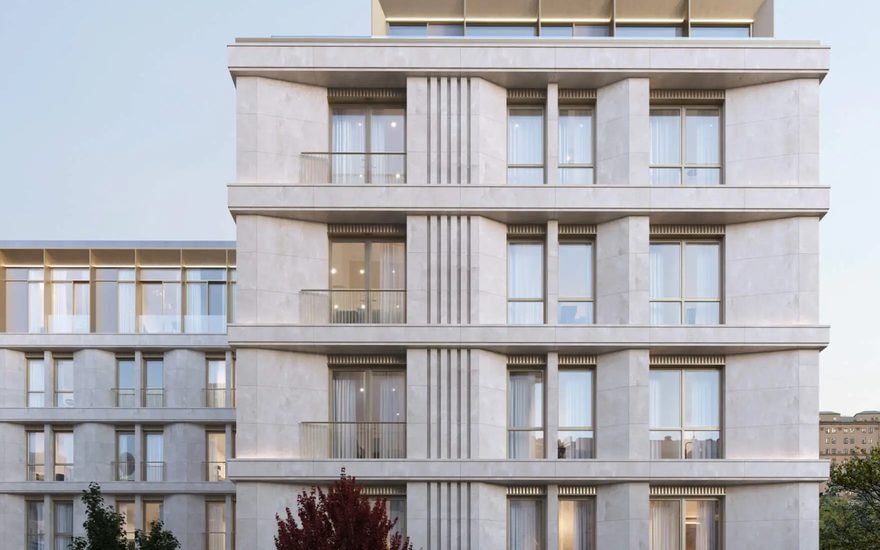 Armani /Casa Moscow Residencesм. Полянка, 7 мин пешком · Якиманкаот 360 млн ₽
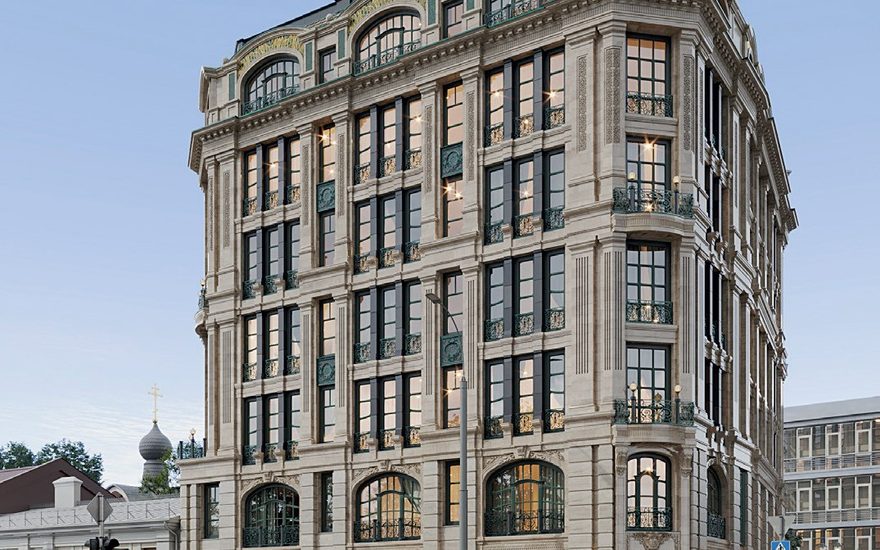 Большая Полянка, 31м. Полянка · Якиманкацена по запросу
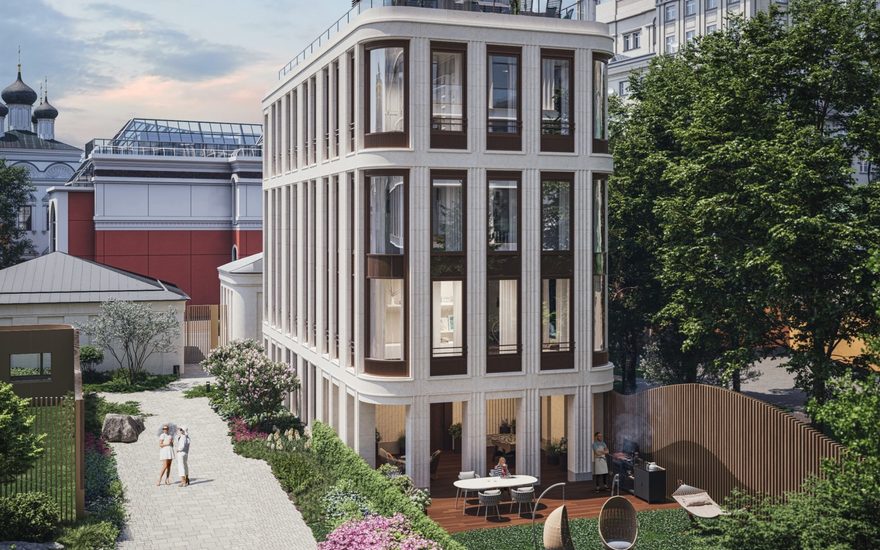 Дом с видом на Кремль «Лаврушинский»м. Третьяковская, Новокузнецкая · Якиманкаот 155 млн ₽
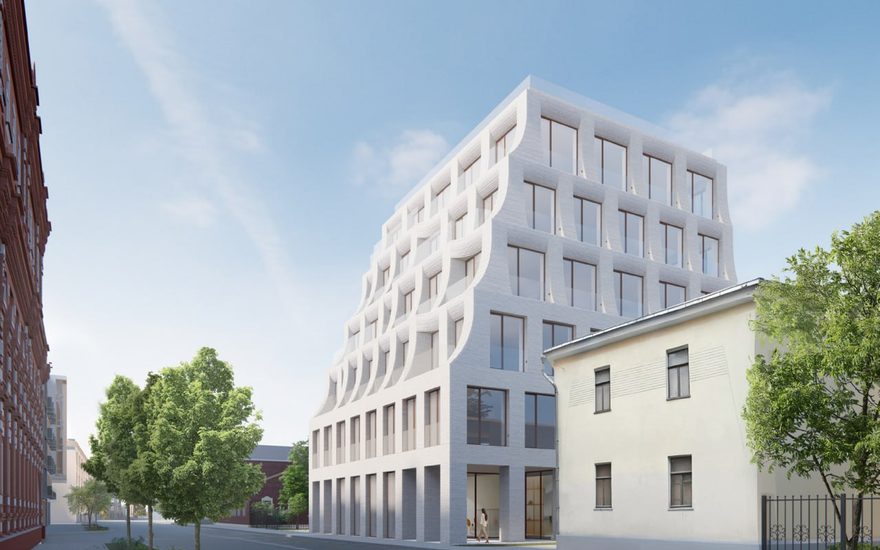 Квартал Красный Октябрьм. Полянка, Кропоткинская · Якиманкаот 310.9 млн ₽
Беспроцентная рассрочка: где подвох
Беспроцентная рассрочка звучит привлекательно. Вы платите ту же цену, что и при разовой оплате, только частями. Продавцу это тоже может быть выгодно: он получает покупателя, который иначе ушёл бы к конкурентам или отложил покупку.
Подвох обычно кроется в деталях. Цена при рассрочке может быть выше, чем при полной оплате. Разницу оформляют как наценку к стоимости квартиры. Формально процентов нет, фактически вы платите больше. Сравнивайте два числа: цену при немедленной оплате и общую сумму всех платежей при рассрочке.
Второй момент это скидки. При полной оплате продавец часто готов уступить в цене. При рассрочке скидку дают реже или не дают вовсе. Посчитайте, что вы теряете на скидке и что приобретаете на растянутом графике.
Третий момент это штрафы. Беспроцентная рассрочка не означает мягкую. За просрочку платежа могут начислить пеню, а при долгой задержке расторгнуть договор. Условия санкций смотрите отдельно, они важнее размера процентов.
Платная рассрочка: как считать реальную стоимость
В платной рассрочке к остатку добавляют наценку. Она может выглядеть как процент, как фиксированная сумма или как увеличение цены квартиры. Понять реальную стоимость помогает простой приём: сложите первый взнос и все будущие платежи. Получите итоговую сумму. Сравните её с ценой квартиры при оплате сразу.
Дальше оцените, насколько дорого вам обходится отсрочка. Разница между итоговой суммой и ценой при полной оплате это плата за рассрочку. Разделите её на срок, на который вы растягиваете платежи, и вы поймёте, во сколько вам обходится каждый месяц ожидания.
Полезно сравнить эту плату с альтернативой. Если у вас есть возможность взять ипотеку, посчитайте её полную стоимость. Иногда платная рассрочка оказывается дешевле кредита, иногда дороже. Всё зависит от условий, которые вам предложат.
совет. Попросите письменный график со всеми суммами и датами. Считайте по нему, опираясь на собственные расчёты.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Как проверить надёжность продавца и сам объект
Рассрочка это доверие на годы. Вы платите деньги продавцу, а квартира ещё не ваша в полном смысле. Поэтому проверка продавца важнее, чем размер первого взноса.
Сначала посмотрите, как продавец исполняет обязательства по другим объектам. Поговорите с теми, кто уже покупал у него квартиры. Спросите, вовремя ли сдавали дома, как решались вопросы, не менялись ли условия задним числом. Такие разговоры дают много ценного.
Затем проверьте сам объект. Вам нужны сведения о разрешении на строительство, о том, кто владеет землёй и на каком праве, о том, не обременён ли участок. Эти данные можно запросить у продавца и сверить с открытыми источниками. Если продавец уклоняется от ответов, это сигнал.
Отдельно уточните, кто именно даёт рассрочку. Совпадает ли эта сторона с продавцом квартиры. Если рассрочку оформляет другая компания, выясните, как связаны эти организации и кто отвечает перед вами по долгу.
Договор рассрочки: что закрепить на бумаге
Договор это ваш главный инструмент защиты. В нём должно быть всё, о чём вы договорились словами. Пройдитесь по пунктам и добейтесь, чтобы каждый был понятен без дополнительных объяснений.
Закрепите цену квартиры и общую сумму, которую вы заплатите. Пропишите первый взнос, график платежей и размер остатка. Укажите, как именно вы вносите деньги и как подтверждается каждый платёж.
Опишите, что происходит при просрочке. Какие санкции, с какого дня они начисляются, есть ли льготный период. Уточните, может ли продавец расторгнуть договор и что тогда будет с уже уплаченными деньгами. Этот пункт читайте особенно внимательно.
Проверьте условия о передаче квартиры. В какой момент вы получаете ключи, как это связано с выплатами по рассрочке. Бывает, что квартиру передают только после полного расчёта. Это важно знать заранее.
Закрепите порядок изменения условий. Если продавец захочет поменять график или сумму, это должно происходить только с вашего письменного согласия. Устные договорённости силы не имеют.
проверьте. Покажите договор юристу до подписания. Одна консультация дешевле, чем спор о деньгах на годы.
Как правильно оценить свои силы и риски
Рассрочка расслабляет. Кажется, что платить частями проще, чем копить. Риск в том, что через год или два обстоятельства меняются: работа, доход, семейные расходы. График платежей остаётся, а деньги могут стать нужны на другое.
Посчитайте свой бюджет честно. Возьмите доход, который вы получаете стабильно, без премий и подработок. Вычтите обязательные расходы: жильё, питание, транспорт, помощь близким, выплаты по другим долгам. Остаток это то, из чего вы будете платить по рассрочке. Он должен покрывать платёж с запасом.
Заложите подушку безопасности. Деньги на несколько месяцев платежей, которые лежат отдельно и не тратятся. Если доход упадёт, подушка даст время найти решение без просрочки.
Подумайте, что будет при самом плохом сценарии. Потеря работы, болезнь, развод. Есть ли у вас план на такой случай. Можно ли продать квартиру до полной оплаты или передать обязательства другому человеку. Условия таких действий заранее пропишите в договоре.
Не берите рассрочку на пределе возможностей. Платёж, который забирает почти весь свободный остаток, делает вас уязвимым. Лучше взять квартиру скромнее или увеличить первый взнос и сократить срок.
Сравнение рассрочки с ипотекой и другие способы оплаты
Выбор не сводится к двум вариантам. Есть полная оплата, рассрочка, ипотека и их сочетания. Сравнивайте по итоговой сумме и по рискам.
Полная оплата обычно даёт лучшую цену. Вы сразу закрываете сделку, не несёте долга и не зависите от продавца. Если есть такая возможность, этот вариант часто выгоднее.
Ипотека даёт деньги банка и растягивает платёж на длительный срок. Она требует проверки вашей платёжеспособности и оформления залога. Зато условия защищены законом и не зависят от настроения продавца.
Рассрочка удобна, когда разрыв между вашими накоплениями и ценой квартиры небольшой. Она помогает закрыть его без банка. Если разрыв большой, рассрочка может оказаться дорогой и короткой.
Смешанные схемы требуют внимания. Уточните, какая часть оплачивается сразу, какая в рассрочку, какая через банк. У каждой части свои условия и свои последствия при просрочке.
Что известно о доме Armani /Casa Moscow Residences
Якиманка · м. Полянка, 7 мин пешком
- В доме 24 квартиры и три пентхауса с террасами.
- Пентхаусы расположены на верхних этажах.
- В каждой квартире дровяной камин; в отделке ценные породы дерева и натуральный мрамор.
Как проходит сделка шаг за шагом
Сначала вы выбираете квартиру и обсуждаете условия рассрочки с продавцом. На этом этапе фиксируйте всё письменно: суммы, сроки, санкции. Устные обещания не считаются.
Затем проверяете продавца и объект. Запрашиваете сведения о стройке, о правах на землю, об обременениях. Сверяете полученное с открытыми источниками. Если что-то не сходится, задаёте вопросы до подписания.
Дальше читаете договор с юристом. Смотрите график платежей, условия просрочки, порядок передачи квартиры. Добиваетесь правок, если что-то не устраивает.
Потом подписываете договор и вносите первый взнос. Сохраняйте все документы об оплате. Дальше платите по графику и следите за сроками.
После ввода дома в эксплуатацию вы принимаете квартиру. Проверьте, соответствует ли она тому, что вы покупали. Зафиксируйте замечания, если они есть. Только после этого оформляйте право собственности.
Частые вопросы
Можно ли получить рассрочку без первоначального взноса
Такое встречается редко. Продавцу нужны гарантии, что вы действительно платёжеспособны. Без взноса риски для него выше, поэтому условия обычно жёстче. Если вам предлагают рассрочку без первого платежа, внимательно смотрите на наценку и санкции.
Что будет, если я просрочу платёж
Зависит от договора. Обычно начисляют пеню за каждый день просрочки. При долгой задержке продавец может расторгнуть договор. Тогда вам вернут деньги за вычетом санкций, но сумму и порядок возврата нужно знать заранее. Читайте этот раздел до подписания.
Можно ли продать квартиру, купленную в рассрочку
Только с согласия продавца и на условиях договора. Пока долг не погашен, квартира связана обязательством. Иногда разрешают передать долг другому покупателю, иногда требуют сначала закрыть остаток. Уточните это заранее.
Чем рассрочка отличается от ипотеки по рискам
В ипотеке ваши отношения с банком защищены законом, а условия менее зависят от одного продавца. В рассрочке всё держится на договоре с продавцом. Если продавец недобросовестный, спорить сложнее. Зато рассрочка не требует одобрения банка.
Как проверить, что продавец не завышает цену при рассрочке
Сравните цену при полной оплате и общую сумму платежей при рассрочке. Разница покажет, сколько вы платите за отсрочку. Посмотрите также цены на похожие квартиры у других продавцов. Если разница большая, попробуйте обсудить условия.
Если вы хотите спокойно разобраться в вариантах и выбрать квартиру в новостройке в районе Якиманка без ошибок, оставьте заявку на подбор квартиры на нашем портале. Мы поможем сравнить условия и проверить детали.