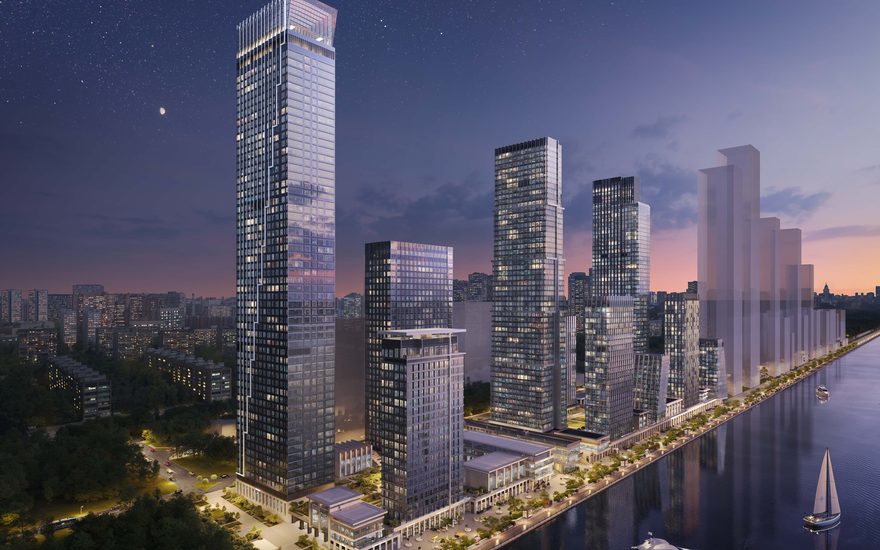
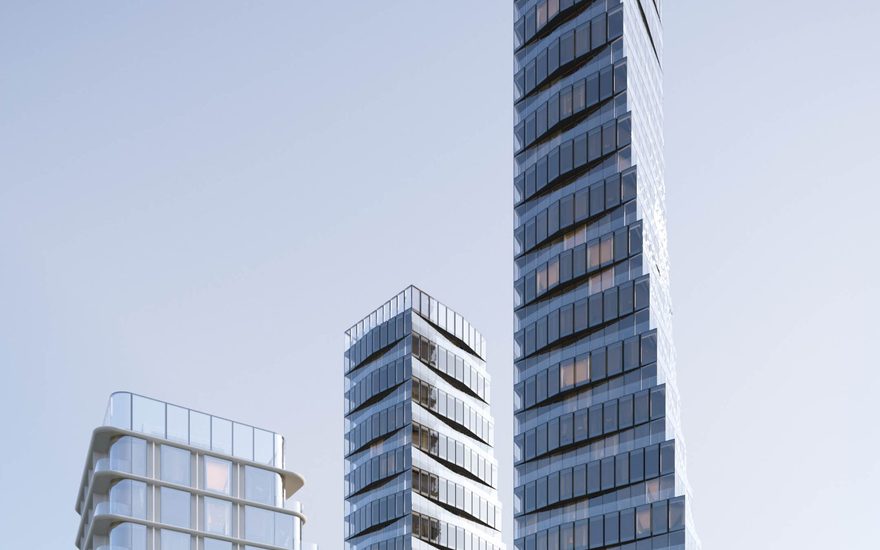
Разговор о рассрочке часто начинается с цифры, которую показывает менеджер в офисе продаж. А заканчивается сюрпризом в графике платежей, который вы увидите уже после подписания. Чтобы этого не случилось, разберите механику заранее. Спокойно, по шагам, с ручкой в руках. Ниже разбор того, как устроена рассрочка у конкретной станции метро, что именно проверять и о чём спрашивать.
Что такое рассрочка и чем она отличается от ипотеки
Рассрочка это договорённость с продавцом квартиры о том, что вы вносите цену частями по согласованному графику. Деньги идут напрямую продавцу. Банк в цепочке не участвует, проценты за кредит не начисляются в привычном смысле. Продавец идёт на это ради продажи и закладывает свою выгоду в цену квартиры или в условия сделки.
Ипотека устроена иначе. Там деньги даёт банк, квартира попадает в залог, а вы возвращаете долг с процентами. Банк проверяет вас, оценивает квартиру и диктует свои правила. При рассрочке проверка мягче, зато и защита слабее. Всё держится на договоре.
Для покупателя разница практическая. С рассрочкой вы не зависите от одобрения банка и не платите проценты по кредиту. Но и права залога у вас нет, а риски при неоплате прописаны в договоре продавца. Читать его нужно внимательнее, чем кредитный.
Почему метро Зябликово требует отдельного внимания при выборе рассрочки
Станция на юге Москвы. Рядом проходит граница с областью, и это создаёт особенности, которые касаются именно рассрочки и последующей жизни в квартире.
Первое. Часть домов рядом со станцией может стоять в Москве, часть за границей города. От этого зависят налоги, регистрация, работа поликлиник и школ, тарифы. Застройщик может продавать квартиры в обоих массивах, а условия рассрочки у них будут одинаковыми на вид.
Второе. Транспортных сценариев несколько. Кроме метро рядом могут быть железнодорожные платформы, автобусные маршруты, крупные магистрали. Это влияет на то, как вы будете добираться до работы и как часто станете пользоваться машиной.
Третье. Застройка в этом направлении идёт волнами. Одни дома уже сданы, другие строятся, третьи только проектируются. Значит, у рассрочки может быть длинный горизонт платежей, и важно понять, что произойдёт с районом за это время.
совет. Прежде чем обсуждать график платежей, выясните точный адрес дома и его принадлежность к столице или области. От этого зависят налоги и порядок оформления сделки.
Новостройки из каталога
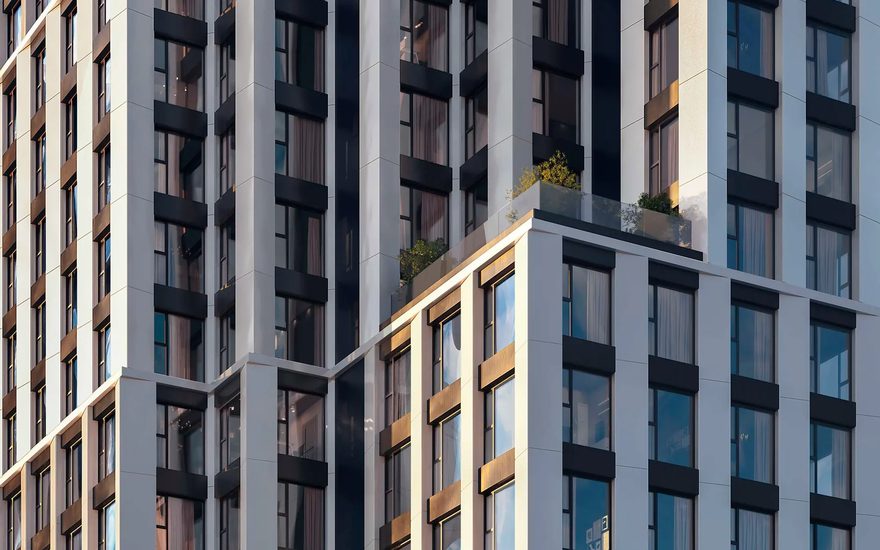 RAKURSот 4.03 млн ₽
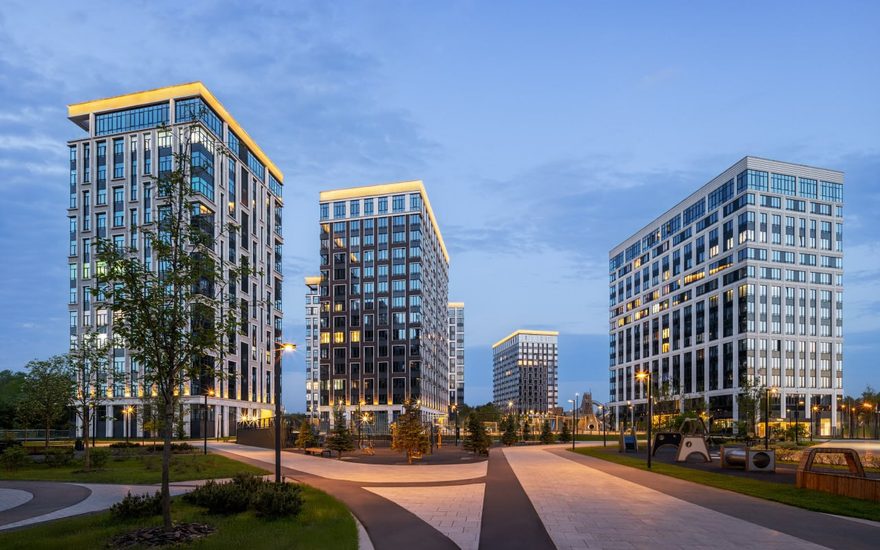 West Gardenм. Аминьевская, Мичуринский проспект · Раменкиот 59.09 млн ₽
 Империумм. Кропоткинская, Парк Культуры · Хамовникиот 169 млн ₽
 Титул Трубнаям. Цветной бульварот 964 млн ₽
Откуда берётся рассрочка и кто её даёт
Рассрочку предлагает тот, кто продаёт квартиру. Это может быть сам застройщик или уполномоченная им структура. У крупных проектов есть собственные программы, у небольших объектов условия обсуждаются почти индивидуально.
Продавец входит в рассрочку ради скорости продаж. Ему выгодно получить покупателя, который не прошёл банк или не хочет брать кредит. Свою выгоду он прячет в цене или в штрафах за просрочку. Поэтому смотрите на график и на цену квадратного метра при оплате сразу и при рассрочке.
Спросите прямо: какая цена при полной оплате и какая при рассрочке. Разница покажет, во сколько вам обходится сама возможность платить частями. Иногда она сопоставима с процентами по ипотеке, иногда меньше.
Второй момент: кто именно ваш кредитор по договору. Если платить нужно одной организации, а договор вы подписываете с другой, уточняйте, как связаны эти стороны. Вам нужен понятный ответ на бумаге, а устное пояснение менеджера не подойдёт.
Какие бывают схемы рассрочки
Схем немного, но каждая меняет вашу нагрузку по-разному.
Первый вариант. Первый взнос, затем равные платежи до конца срока. Простой и предсказуемый график. Подходит, если доход стабильный.
Второй вариант. Первый взнос, затем платежи с отсрочкой. Вы вносите небольшую сумму до какого-то момента, а основная часть приходится на конец срока. Опасность в том, что к финалу накапливается крупная сумма. Если к этому времени вы не продали старую квартиру или не оформили ипотеку, платить будет нечем.
Третий вариант. Рассрочка до сдачи дома, потом остаток закрывается ипотекой или деньгами от продажи. Здесь важно, чтобы условия перехода в ипотеку были зафиксированы заранее и не зависели от того, какой банк одобрит вас через год.
Четвёртый вариант. Рассрочка с процентами на остаток долга. Это уже ближе к кредиту, но без банка. Смотрите, на что начисляются проценты и как они меняются при досрочной оплате.
проверьте. Спросите, можно ли погасить долг досрочно и что при этом меняется. Если за досрочную оплату берут штраф, схема становится ловушкой для тех, кто рассчитывает закрыть вопрос раньше срока.
Первый взнос и график платежей: что считать заранее
Первый взнос это сумма, которую вы вносите до начала рассрочки. Чем он выше, тем меньше остаток и тем спокойнее график. Но не вкладывайте в первый взнос деньги, которые нужны на ремонт, переезд и подушку безопасности.
Посчитайте свою нагрузку честно. Возьмите доход за последние месяцы, вычтите обязательные расходы, аренду, если платите, платежи по другим кредитам. Остаток и есть ваш потолок. Сравните его с платежом по графику. Если платёж превышает половину свободных денег, схема шаткая.
Проверьте, как устроены даты платежей. Привязка к праздникам и выходным может сдвинуть списание. Уточните, что считается просрочкой и сколько дней даётся на исправление.
Отдельно спросите про индексацию. Бывает, что платёж привязан к стадии готовности дома и растёт. Такой график опасен, если ваш доход не меняется.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Документы и договор: что читать своими глазами
Читайте договор целиком. Не подписывайте на встрече в офисе продаж, возьмите копию домой и разберите спокойно.
Смотрите на предмет договора. Что именно вы покупаете и по какой процедуре оформляются права. При участии в долевом строительстве работает ДДУ с регистрацией в уполномоченном органе. В других схемах предмет может быть иным, и права у вас будут слабее.
Смотрите на график платежей. Он должен быть приложением к договору с конкретными датами и суммами. Устные договорённости не считаются.
Смотрите на санкции за просрочку. Пени, штрафы, право продавца расторгнуть договор. Оцените, реально ли вы сможете выдержать паузу в платежах, если потеряете работу на пару месяцев.
Смотрите на порядок передачи квартиры. Сроки, условия приёмки, что происходит, если дом сдают позже. Если рассрочка привязана к сдаче, эти пункты связаны между собой.
Смотрите, что будет с уже внесёнными деньгами при расторжении. Возвращают ли их полностью, удерживают ли часть, как быстро.
Как проверить надёжность продавца и сам дом
Оценивайте факты. Доступные вам источники это выписки из ЕГРН, сведения о регистрации договоров, разрешительные документы на строительство, которые вам покажут по запросу, и открытые городские сервисы.
Закажите выписку из ЕГРН на земельный участок под домом. Посмотрите, кому он принадлежит и какие обременения на нём есть. Проверьте, не заложен ли участок или будущий дом.
Спросите, как оформлены договоры с предыдущими покупателями в этом доме. Регистрация в ЕГРН это подтверждение, что сделка прошла по закону. Если продавец уходит от прямого ответа, это повод насторожиться.
Приезжайте на площадку сами. В обычный будний вечер. Посмотрите, как идёт стройка, есть ли техника и люди, как выглядит ограждение. Поговорите с жильцами соседних сданных домов. Они расскажут про управляющую компанию, тарифы и проблемы, о которых в офисе молчат.
проверьте. Пройдите пешком от дома до метро в час пик. Оцените реальное время в пути. Заодно посмотрите, что находится вокруг: промзоны, гаражи, пустыри, лес.
Как связаны рассрочка и ипотека
Часто покупатель берёт рассрочку, чтобы потом перейти в ипотеку на более выгодных условиях или после продажи старой квартиры. Здесь есть несколько узких мест.
Первое. Условия перехода. Если продавец берётся помочь с ипотекой, закрепите в договоре, что будет, если банк откажет. Кто несёт риски и что происходит с рассрочкой.
Второе. Залог. Пока квартира не в залоге у банка, вы ей распоряжаетесь свободнее. После оформления ипотеки появляются ограничения. Планируйте ремонт и продажу с учётом этого.
Третье. Оценка банком. Банк оценит квартиру по-своему. Сумма кредита может оказаться меньше остатка по рассрочке, и разницу придётся закрывать своими деньгами. Считайте этот запас заранее.
Четвёртое. Досрочное погашение. Если вы закроете рассрочку раньше срока, проверьте, не теряете ли вы скидку или льготную цену.
Проверка района прогулками и открытыми данными
Про район у станции вы узнаете из собственных прогулок и открытых карт.
Начните с маршрутов. Пройдите от дома до метро утром и вечером. Заметьте, где скапливается народ, сколько времени занимает вход в вестибюль, есть ли удобные переходы.
Посмотрите на инфраструктуру. Школы, поликлиники, магазины, спортзалы. Проверьте, насколько они заполнены. Загляните в поликлинику и спросите о записи. Позвоните в школу и уточните, как идёт приём.
Оцените экологию и шум. Пройдите вдоль крупных дорог в разное время суток. Слушайте. Посмотрите на выхлопные следы на снегу или пыль на подоконниках первых этажей соседних домов.
Проверьте планы застройки. Открытые городские сервисы показывают, что и где планируют строить. Соседний пустырь может стать высоткой, которая закроет свет. Уточните это до сделки.
Почитайте форумы жителей соседних домов. Там обсуждают управляющие компании, тарифы, конфликты. Смотрите на даты сообщений: старые жалобы могут быть неактуальны, новые важнее.
Что известно о доме RAKURS
- Для отделки лобби выбраны металл, камень и дерево; в лобби высокие потолки и естественный свет.
- Фасады школы и детского сада выполнят в общей архитектурной концепции жилого комплекса.
- Подземный паркинг на 374 машино-места, 184 кладовые и автомойка.
Распространённые ошибки покупателей
Первая ошибка: подписывать договор в день знакомства с проектом. Всегда берите паузу.
Вторая: считать только платёж по рассрочке и забывать про ремонт, мебель, переезд, налоги и страховку. Реальный бюджет шире.
Третья: верить, что рассрочка всегда выгоднее ипотеки. Сравнивайте полную стоимость квартиры в обоих вариантах.
Четвёртая: не проверять продавца и историю дома. Один запрос в ЕГРН занимает немного времени и снимает часть рисков.
Пятая: не фиксировать договорённости в договоре. Всё, что обсуждали на словах, переносите в текст.
Шестая: рассчитывать на досрочное погашение без штрафа, не уточнив это. Условия бывают разными.
Частые вопросы
Можно ли взять рассрочку без первоначального взноса
Иногда продавцы предлагают такие схемы, но они редки и обычно означают более высокую цену квартиры или короткий срок. Спросите прямо, есть ли вариант без взноса и что он меняет в цене. Если варианта нет, не тратьте время на переговоры о нём.
Что будет, если я пропущу платёж
Зависит от договора. Обычно есть период на исправление, потом начисляют пени, а дальше продавец может расторгнуть договор. Прочитайте этот раздел до подписания и оцените, реально ли вы выдержите паузу в платежах при потере дохода.
Можно ли оформить рассрочку на квартиру в доме, который ещё не сдан
Да, так делают часто. Важно понять, привязан ли график к этапам стройки и что произойдёт, если дом сдадут позже. Попросите закрепить в договоре порядок действий при задержке.
Чем рассрочка от продавца отличается от ипотеки по переплате
Считайте полную стоимость квартиры в обоих вариантах, включая платёж. При рассрочке переплата может быть скрыта в цене метра. При ипотеке она видна в процентах. Сравнивайте итоговые суммы за весь срок.
Как проверить, что дом действительно строят
Приезжайте на площадку в будний день и смотрите на технику и людей. Спросите о ходе работ у соседей из сданных домов. Проверьте, есть ли у продавца разрешительные документы на строительство, и попросите показать их вам.
Если вы хотите разобраться в конкретных вариантах у метро Зябликово и увидеть, как устроены графики платежей в разных домах, оставьте заявку на подбор квартиры на нашем портале. Мы поможем сравнить условия и покажем, на что смотреть в договоре.