Вы присматриваете квартиру в Москве. Смотрите планировки, читаете про жилые комплексы, сравниваете районы. И почти в каждом разговоре с продавцом всплывает слово рассрочка. Звучит заманчиво: платите частями, без банка, без процентов. Но за простой формулировкой прячется механика, которую нужно понять до подписания. Разберём спокойно, без спешки, что это за инструмент, кому он подходит и где прячутся ловушки.
Что такое рассрочка от застройщика и чем она отличается от ипотеки
Рассрочка это договорённость о том, что вы платите за квартиру частями по согласованному графику. Деньги идут напрямую продавцу. Банк в схеме не участвует, поэтому нет кредитной истории, нет страховки и нет процентов по ставке банка.
Разница с ипотекой принципиальная. При ипотеке банк платит продавцу всю сумму сразу, а вы потом возвращаете долг банку. При рассрочке продавец ждёт ваши деньги и сам решает, на каких условиях готов ждать. Отсюда и главное: условия рассрочки это предмет торга между вами и продавцом, фиксированного продукта здесь нет.
Есть нюанс, о котором забывают. Рассрочка не отменяет того, что квартира стоит полную цену. Иногда за гибкий график продавец закладывает наценку в стоимость квадратного метра. Сравнивайте цену с рассрочкой и цену при полной оплате. Разница покажет реальную стоимость отсрочки.
проверьте. Спросите две цены на одну и ту же квартиру: при полной оплате и в рассрочку. Если они отличаются, посчитайте, сколько вы доплачиваете за сам график.
Кому подходит рассрочка, а кому лучше не брать
Рассрочка удобна, когда деньги уже есть или точно появятся, но не сегодня. Типичные ситуации: вы продаёте свою квартиру и ждёте расчёта; получили крупную выплату с задержкой; копите последнюю часть суммы; хотите зафиксировать цену сейчас, а закрыть сделку позже.
Для семьи, которая покупает жильё жить, рассрочка бывает способом войти в квартиру без банковского долга. Для тех, кто покупает как вложение, это способ растянуть платежи и не замораживать всю сумму сразу.
А вот если у вас нет понятного источника денег на будущие платежи, рассрочка опасна. Просрочка по графику ведёт к штрафам, а в худшем случае к расторжению договора. Здесь вы не защищены так, как заёмщик в банке. Никакой страховки от потери работы не предусмотрено.
Честно ответьте себе на вопрос: из каких денег вы внесёте следующий платёж? Если ответ расплывчатый, лучше сначала укрепить финансы.
Новостройки из каталога
 QOOBФили-Давыдковоцена по запросу
 Многофункциональный комплекс ARKENSTON (Аркенстон)м. Спортивная, Фрунзенская · Хамовникиот 41.62 млн ₽
 БЦ Upside ЯмскаяМарьина Рощацена по запросу
 ТАТЕ (Тейт)м. Марьина Роща · Марьина Рощаот 20.91 млн ₽
Новостройки Москвы с рассрочкой от застройщика: какие схемы встречаются
Схемы различаются по тому, когда вы вносите основную часть денег и что происходит с квартирой до полной оплаты.
Первый вариант: равные платежи. Вы вносите первый взнос и дальше платите одинаковыми частями через согласованные промежутки. Простой и предсказуемый график, удобно планировать бюджет.
Второй вариант: отсрочка основного платежа. Вы вносите небольшую часть сейчас, а большую сумму закрываете к концу срока, часто к моменту сдачи дома. Платежи в середине срока маленькие или их нет вовсе.
Третий вариант: привязка к этапам стройки. Платежи распределены по мере возведения дома. Логика в том, что вы платите по мере роста готовности.
Четвёртый вариант: рассрочка до регистрации права собственности. Вы платите частями, а полный расчёт закрываете к выдаче ключей или к оформлению права.
У каждого варианта свой риск. Чем меньше вы платите в начале, тем важнее, чтобы деньги на финальный платёж были гарантированы. Именно финальный, самый крупный взнос чаще всего становится камнем преткновения.
Условия рассрочки: на что смотреть в первую очередь
Условия рассрочки складываются из срока, размера первого взноса и графика. Но за этими параметрами стоит смотреть шире.
Размер первого взноса. Чем он выше, тем спокойнее продавцу и тем мягче остальные условия. Низкий первый взнос звучит привлекательно, но повышает нагрузку на последующие платежи.
Длина срока. Короткий срок это большие платежи. Длинный срок снижает ежемесячную нагрузку, но растягивает неопределённость. Соотнесите срок с тем, когда реально появятся деньги.
Штрафы за просрочку. Спросите прямо: что будет, если вы задержите платёж на неделю, на месяц. Размер неустойки и порядок её начисления закрепите письменно.
Условия досрочного возврата долга. Уточните, разрешено ли закрыть остаток раньше срока и берут ли за это комиссию. Такая возможность пригодится, если деньги появятся быстрее, чем вы рассчитывали.
Индексация. Уточните, может ли цена вырасти по ходу рассрочки. Фиксированная сумма в графике надёжнее плавающей.
совет. Попросите показать полный график платежей на бумаге с датами и суммами. Если график существует только на словах, это повод насторожиться.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Как рассрочка сочетается с договором долевого участия
Здесь начинается самая важная часть. Квартира в новостройке покупается по договору долевого участия, сокращённо ДДУ. Договор регистрируется, и только после этого у вас появляется защищённое законом право на квартиру.
Рассрочка не отменяет ДДУ. Она лишь меняет порядок оплаты внутри него. В договоре прописывают цену, сроки и график внесения денег. Если вы платите частями, это должно быть отражено в тексте договора, иначе платёж может считаться неполным.
Вопрос, который многих волнует: законно ли брать новостройку в рассрочку по ДДУ. Да, законно. Закон не запрещает сторонам договориться об оплате в рассрочку. Важно, чтобы условия были в договоре, а платежи шли так, как там написано.
Отдельно про переход рассрочки при передаче квартиры. Когда дом сдан и вы принимаете квартиру, обязательства по оплате должны быть уже исполнены либо чётко привязаны к подписанию передаточного акта. Если к моменту передачи остаётся долг, порядок его погашения должен быть прописан заранее. Иначе приёмка квартиры и оформление права собственности могут застопориться.
Можно ли пересмотреть график платежей по рассрочке
Жизнь меняется. Иногда график, который казался удобным, перестаёт работать. Возможен ли пересмотр?
Всё зависит от того, что записано в договоре. Если там есть пункт о возможности изменить график по согласованию сторон, у вас есть основание для разговора. Если такого пункта нет, продавец не обязан идти навстречу, хотя на практике часто соглашается, особенно если вы предлагаете реальный план.
Что помогает при пересмотре: заблаговременное обращение до просрочки; понятное объяснение причины; конкретное предложение нового графика. Приходите с готовым вариантом, чтобы не просить придумать что-то за вас.
Любое изменение оформляйте допсоглашением к ДДУ и регистрируйте его так же, как сам договор. Устные договорённости о переносе платежей ничего не стоят.
проверьте. Найдите в договоре пункт о порядке изменения графика. Если его нет, обсудите с продавцом, готов ли он добавить такой пункт до подписания.
Как проверить надёжность сделки самостоятельно
Прежде чем подписывать, соберите собственную картину. Не полагайтесь на рассказы в переговорной.
Проверьте, как оформлен договор. В нём должны быть цена, сроки, график платежей и ответственность сторон. Читайте медленно, особенно раздел про неустойки и расторжение.
Посмотрите, как устроена стройка. Приезжайте на площадку, оцените, идёт ли работа. Загляните в открытые источники о ходе строительства. Сравните то, что видите, с тем, что вам рассказывают.
Изучите окружение сами. Пройдитесь по району пешком в разное время суток. Проверьте дорогу до работы и до школы, если это для вас важно. Посмотрите, как добраться до метро или до остановок наземного транспорта. Оцените шум, освещение, наличие нужных вам объектов. Никто не расскажет об этом точнее, чем ваши собственные глаза и ноги.
Проверьте историю продавца через открытые источники. Посмотрите, сдавал ли он другие дома, вовремя ли. Отзывы ищите в разных местах, и читайте внимательно.
Проверьте право собственности и обременения по выписке из ЕГРН, когда сделка дойдёт до оформления. Это стандартный шаг, не пропускайте его.
Если сомневаетесь в юридической части, привлеките юриста по недвижимости. Разовая консультация дешевле ошибки, которую потом придётся исправлять годами.
Ошибки, которые дорого стоят
Первая и самая частая: не считать будущие платежи. Люди смотрят на первый взнос и забывают про остальные. Посчитайте весь график до конца и сравните с доходом. Оставьте запас на непредвиденное.
Вторая ошибка: устные договорённости. Если вам пообещали гибкость, перенос, скидку, но этого нет в договоре, считайте, что этого нет вообще.
Третья: игнорирование штрафов. Люди узнают о размере неустойки только когда уже просрочили платёж. Изучите этот раздел заранее.
Четвёртая: покупка без визита на место. Особенно если вы переезжаете из другого региона и плохо знаете город. Приезжайте, смотрите район своими глазами, разговаривайте с людьми.
Пятая: спешка. Хорошая квартира не исчезнет за один вечер. Если вас торопят, это повод замедлиться и перечитать договор ещё раз.
Что известно о доме Фестиваль парк
Левобережный · м. Речной вокзал
- Первая очередь «Фестиваль Парка»: корпуса 17, 18, 19 по адресу Фестивальная улица, дом 29, Левобережный район.
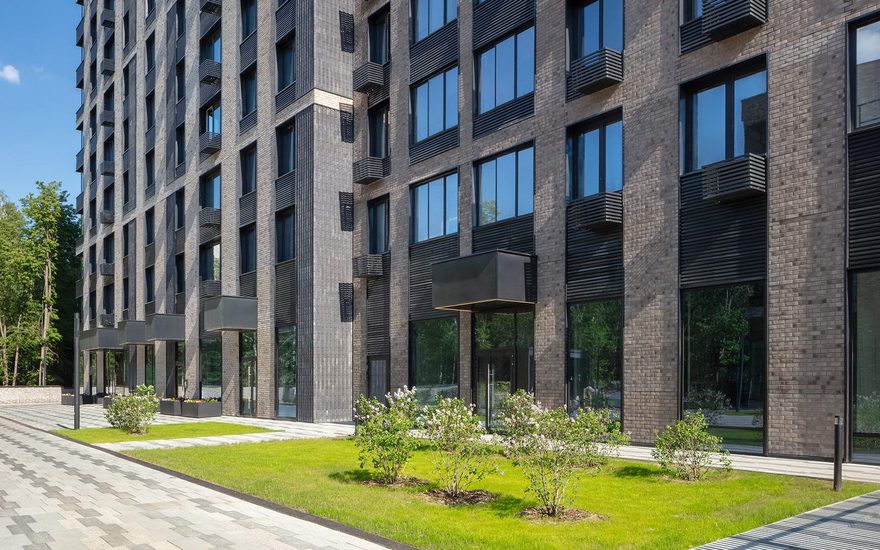
- Архитектурная концепция первой очереди от бюро СПИЧ; фасады с навесной системой из клинкерной плитки немецкого производителя ABC, бежевый и коричневый цвета.
- Подземный паркинг второй очереди двухуровневый на 1053 машино-места (застройщик).
Пошаговый план: от выбора до подписания
Сначала определите бюджет. Учитывайте первый взнос и весь график целиком. Поймите, из каких источников вы закроете каждый платёж.
Дальше выберите район и квартиры, которые подходят по расположению и планировке. Не гонитесь за картинкой, думайте о жизни в этих стенах.
Затем обсудите условия рассрочки и попросите письменный график. Сравните несколько вариантов, если они есть.
Прочитайте договор полностью. Отметьте непонятные места и задайте вопросы. Добейтесь, чтобы все важные для вас условия оказались в тексте.
Подпишите договор и зарегистрируйте его. После регистрации следите за стройкой и вносите платежи по графику.
К моменту передачи квартиры закройте все обязательства по оплате или убедитесь, что порядок расчётов к приёмке прописан. Принимайте квартиру внимательно, фиксируйте замечания.
Частые вопросы
Законно ли покупать новостройку в рассрочку по ДДУ
Да. Закон не запрещает оплату квартиры частями. Условия рассрочки должны быть прописаны в договоре долевого участия, а платежи должны идти в соответствии с этим графиком. Если график есть только на словах, требуйте закрепить его в тексте договора до подписания.
Что будет, если я просрочу платёж по рассрочке
Последствия зависят от условий договора. Обычно предусмотрены неустойка за каждый день просрочки и право продавца расторгнуть договор при длительной задержке. Изучите раздел об ответственности заранее и держите запас денег, чтобы не попасть в просрочку из-за временных трудностей.
Можно ли изменить график платежей, если обстоятельства поменялись
Можно, если это предусмотрено договором или продавец готов пойти навстречу. Обращайтесь заранее, до наступления просрочки, с конкретным предложением нового графика. Любое изменение оформляйте допсоглашением и регистрируйте его так же, как основной договор.
Чем рассрочка от застройщика лучше ипотеки
Рассрочка обходится без банка, без процентов по ставке и без кредитной истории. Но она не защищает вас так, как банковский кредит, и требует собственных денег на каждый платёж. Если у вас нет стабильного источника средств, ипотека может оказаться безопаснее, несмотря на проценты.
На что смотреть, если я переезжаю из другого региона и плохо знаю Москву
Приезжайте на место и ходите по району пешком в разное время. Проверьте дорогу до работы, до метро и до нужных вам объектов. Смотрите на шум, освещение и общую атмосферу своими глазами. Сравнивайте несколько районов, прежде чем соглашаться на первый. И перечитайте договор с юристом, если чувствуете неуверенность.
Если вы хотите спокойно пройти весь путь без ошибок, оставьте заявку на подбор квартиры на нашем портале. Мы поможем сравнить варианты, разобраться в условиях рассрочки и выбрать жильё, которое подойдёт именно вам.